 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
本报记者 苏启桃
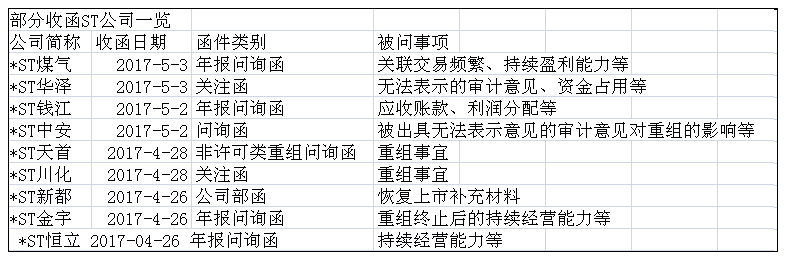
随着A股年报披露的结束,ST股“摘星脱帽”进入高峰期。但是,并不是所有的公司都那么幸运。wind数据显示,截至5月3日,目前A股披星戴帽的公司仍有89家,而他们中多问题重重,遭到交易所密集问询。金融投资报记者根据上交所和深交所网站数据粗略统计,3月份以来共有36家ST公司收到问询函,即便是业绩已经扭亏为盈的,有望成功脱离ST概念的,仍被问及其扭亏的原因及后续持续盈利能力;而对于寄希望于重组的则更是监管关注的重点。
询业绩 持续盈利能兑现?
5月3日,2016年已经扭亏为盈的*ST煤气收到深交所的年报问询函,对公司存在关联交易比例较高且频繁、期末应收账款增长较快、经营靠退税补贴等问题提出质疑。深交所发现,*ST煤气2016年营业总收入为12.51亿元,营业总成本14.19亿元,营业利润为-1.68 亿元;营业外收入6.11亿元,营业外支出540.93万元;净利润为3.8亿元。可以看出,公司的营业收入未能覆盖营业成本,而实现盈利的主要手段为依靠煤层气销售增值税退税和煤层气销售补贴。深交所要求已经扭亏的*ST煤气说明公司的持续盈利能力。
无独有偶,*ST钱江、*ST金宇、*ST恒立等多家公司此前也收到交易所的年报问询函。同样在2016年实现扭亏为盈的*ST钱江也被深交所问及扭亏原因,“2016年你公司实现投资收益近 6.17 亿元,导致你公司归属于上市公司股东的净利润为正值,避免了连续亏损。请说明处置价款的确定依据,股权投资评估增值或者减值的原因及合理性,确认处置收益的依据及其会计处理过程。”
扭亏为盈有望摘星脱帽的要被问,连续亏损刚被ST的也是监管焦点。今年3月20日刚从金宇车城变成*ST金宇的持续盈利能力也被关注。年报称,公司将通过并购重组将上市公司业务从丝绸加工贸易、汽车销售以及房地产开发和物业管理拓展至体外诊断试剂、仪器的生产及销售领域,从根本上改善公司的经营状况。但是, 2017 年 4 月 12 日,公司公告称终止上述重组事项。深交所发函要求公司说明重组终止后公司从根本上改善经营状况的规划或措施。
问重组 内忧外患下怎实现?
同*ST金宇一样寄希望于重组以图实现扭亏为盈、摘星脱帽的ST公司不在少数,但是由于ST公司多内忧外患,重组问题多,导致重组事宜也被重点监管。
4月28日,*ST天首、*ST川化就双双收到深交所问询函,问询的事宜都是重组相关。主营为纺织业的*ST天首4月18日披露了资产重组预案,拟以13.06亿元的交易总价格收购天池钼业75%股权和天池矿业对天池钼业享有的债权中的3.42亿元债权,跨界钼矿采选。其资金来源包括两部分:上市公司自筹资金 5.06 亿元,主要来源于公司实控人邱士杰履行于 2016 年9月出具的《担保函中对上市公司合计为 46,692.24 万元的债务做出的无限连带保证担保责仸所偿还的款项;外部资金提供方提供的资金约 8 亿元。而深交所的担忧就来自于公司重组的资金来源,问询函要求公司补充披露上述担保责仸偿还款项使用用途的变更是否存在实质性障碍等,同时公司货币资金严重不足,要求公司补充披露部分自筹资金的来源。另外,深交所还要求公司就外部资金情况进行详细披露。
*ST川化在重整成功之后4月28日公司又披露了《 筹划重大资产重组的公告》,随即深交所就对公司的重组事宜发来问询函,要求公司说明目前正在筹划的重大资产重组事项是否即去年重整时所称的注入优质资产,并详细列示重整计划确定的重整投资人;同时要求公司就重组事宜相关事宜进行披露。
金融投资报记者梳理发现,ST公司可谓是没有最乱只有更乱,正在重组中的*ST中安因2016年度财务报表被年审会计师出具无法表示意见的审计报告以及未披露会计师出具的重组标的业绩承诺实现情况专项审核意见而被问询,“请公司说明被出具无法表示意见的审计意见后,对本次重大资产重组的影响”。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













