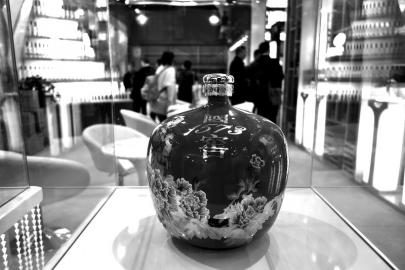
在中泰证券看来,1573两次停货强化了提价可行性。摄影 李里
聚焦四川上市公司聚焦四川上市公司
■本报记者 康曦
9月26日,泸州老窖(000568)年内第二次下发国窖1573经典装停货通知。泸州老窖国窖酒类销售股份有限公司发布的《关于停止国窖1573经典装订单接收及发货的通知》称,鉴于国窖1573产能呈现饱和,且公司已完成国窖1573年度销售指标,经公司研究决定,即日起停止接收国窖1573经典装订单和暂停供应。《金融投资报》记者就此致电泸州老窖证券部,其工作人员表示:“我们没有得到相关通知,不过也有这个可能。”市场纷纷猜测泸州老窖此举或是为了涨价,上述工作人员表示:“还没有接到涨价通知。”
26日起停止接单和供应
在国庆节前夕,泸州老窖国窖酒类销售股份有限公司突然发布《关于停止国窖1573经典装订单接收及发货的通知》,通知明确,从9月26日起,将停止接收国窖1573经典装订单和暂停供应。这是继6月16日国窖1573经典装停货后,年内第二次停货。中泰证券认为,公司此次停货,重在进一步梳理渠道,夯实高端酒国窖的价格基础;而国窖产能可支撑5000-6000吨的成品酒销量,目前不用担心供应不足。《金融投资报》记者注意到,在其他酒企纷纷涨价之时,泸州老窖不急于铺货和提价,而是紧跟市场精品的状况以及市场的销售情况,以调整为主。去年下半年至今,公司相续出台了阶段性的停止窖龄酒、特曲、国窖的供货,理清了渠道库存,对区域价格执行不到位的城市,如北京,国窖的总经理章彪亲自坐镇监督执行情况。即使现在的国窖提价呼声很高,公司依旧以调整终端为主,进一步夯实了成交价格的基础。
中泰证券高度认可“刘林”组合在泸州老窖产品定位、组织架构、渠道体系以及激励机制等方面的大胆改革。目前公司高端酒国窖1573已率先反转;厚积薄发;低档酒在下半年有望止跌回升,成为未来几年业绩增长又一引擎;高、中、低端的三大引擎持续发力将不断推动公司业绩高速增长,中泰证券预估未来3年利润复合增速可达近30%的增长,给予40.50元/股的目标价。当前公司股价在30元左右,还有三成上涨空间。
两次停货强化提价预期
白酒行业在渡过两年多的调整期后,进入2016年来,以五粮液为代表的酒企举起了涨价大旗。在一片涨声中,特立独行的国窖1573没有随波逐流,反倒玩起了控量保价的招术来频频试探市场底线,由此可见泸州老窖对提价的谨慎态度。
不过在中泰证券看来,国窖1573涨价的日子也不会远了。国窖1573两次停货强化了提价的可行性。如果按照提价60元/瓶来匡算,即使扣掉一半作为支持,仅提价就可提升全年2.5亿元的税前利润。
今年6月16日,泸州老窖传出国窖1573经典装全面停货的消息。在泸州老窖国窖酒类销售股份有限公司发给经销商的文件中,泸州老窖指出国窖1573产能呈现饱和,短期内又不可能增加国窖1573产能,本次停货是为了保障国窖1573的价格表现和经销商客户及各渠道环节利润。
目前,尽管大多区域国窖1573已经陆陆续续发货了,但是计划削减了三分之二,公司总体在控制发货的量;在控量的背景下价格也出现了明显提升。中泰证券在其9月26日发布的研报中指出,国窖1573一批价(暗流价)由7月份的570元逐步提高至现在620元附近,终端价稳步迈向680元(含40元的补贴)。
就在市场以为国窖1573要提价之时,泸州老窖董事长刘淼表示,国窖1573是否调价要看茅五涨价结果。但再次停止国窖1573的供货,在中泰证券看来,进一步强化了提价的可行性。泸州老窖工作人员在接受《金融投资报》记者采访时也曾表示,不排除未来1573会提价的可能性。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













