 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
聚焦四川上市公司2015年半年报
本报记者 舒娅疆
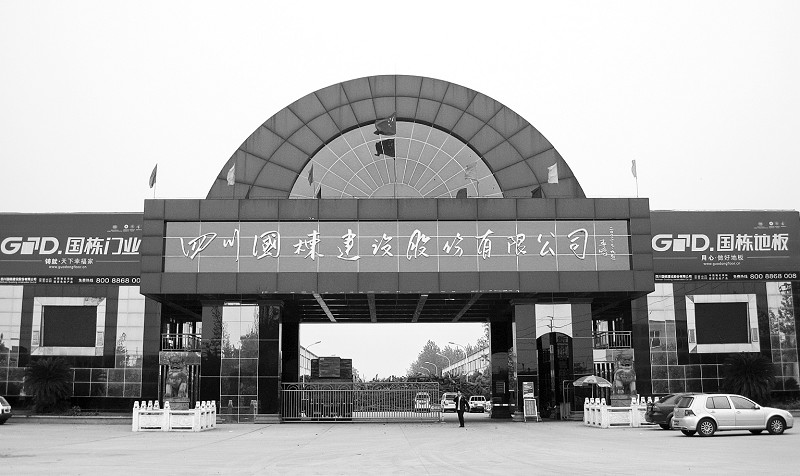
8月12日晚间,国栋建设(600321)发布了2015年半年报。公司今年1-6月实现营业收入3.03亿元,同比减少20.94%;归属于上市公司股东的净利润约1857.85万元,较之今年一季度净利润亏损774.31万元顺利实现扭亏,同比去年上半年亏损1572.06万元更是大幅增长218.18%。
主营业务毛利小幅增长
国栋建设指出,面对国内实体经济经营困难的现状,公司按照稳中求进的经营方针策略,逐步推进各项生产经营活动。公司在2014年年报董事会报告中披露了2015年的经营计划,计划在2015年力争实现营业收入7亿元,与2014年基本持平。2015年上半年公司实现营业收入3.03亿元,完成年收入计划的43.29%。
从主营业务经营情况看,玻璃深加工、板材销售、工程施工管理和工程施工四项业务今年前六个月分别为公司贡献了20.19、23753.22、1044.99和5030.33万元。其中,板材销售贡献的营业收入占比最大,然而板材销售也是国栋建设当前主营业务当中毛利率最低的一项业务,该项业务营业收入比上年同期减少34.02%,毛利率为6.81%,同比增加了4.82个百分点。另一方面,公司毛利率最高的工程施工管理业务的营业收入比去年同期小幅减少1.04%,毛利率为94.5%,同比减少4.1个百分点。
从股东进出情况来看,睿金11号证券投资集合资金信托计划和汇赢通18号单一资金信托两家机构以新进之姿在今年2季度入围公司前十大流通股东榜,截至二季度末,上述两家机构持股比例分别为0.44%和0.3%。
调试生产仍未成功
公司的秸秆板及其配套深加工生产线技改项目曾一度引起市场的关注,国栋建设表示,2014年8月,公司经营管理会议根据改造能够生高端刨花板占领成都市场的初衷决定:调试过程中增加对E0级刨花板调试 ,确保公司刨花板生产线技改验收时能够顺利生产出E0级刨花板产品。截至2015年6月30日,因E0板生产对胶水配方、生产线的施配胶、热压工艺等要求非常高,公司调试生产E0级刨花板仍未能取得成功,但相应技术指标在逐步靠近。
事实上,上市已经十余年的国栋建设在行业当中颇具特色与优势。公司指出,其拥有4条中(高)密度纤维生产线,均选用德国迪芬巴赫和辛北尔康普的进口压机生产线,代表了国际先进的连续平压技术,具有行业技术优势;四川是我国林木资源最为丰富的省份之一,同时,四川地区对纤维板有巨大的市场需求,公司的区位优势明显;此外,国栋建设还具有品牌优势、规模优势、市场营销优势和产品结构优势。
值得一提的是,国栋建设一直被认为是近百家四川上市公司当中标准的“低价股”公司。尽管股价较低,但近年来公司股价走势却十分活跃。截至8月12日收盘,国栋建设股价收于7.02元,统计数据显示,公司2014年和2015年的股价年涨幅分别达到了85.92%和83.29%。今年以来国栋建设股价最低为3.25元,若以当前股价相较之,已轻松实现翻倍。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













