长江证券
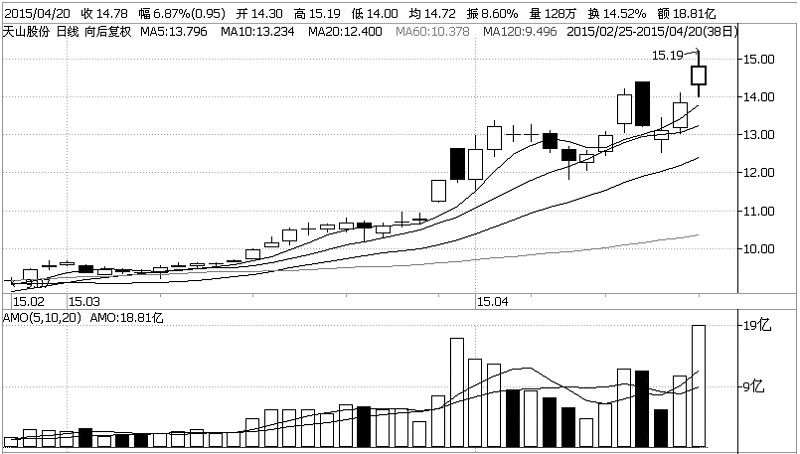
天山股份(000877)公司公告2014年业绩:收入65.4亿元,同比下降17%,归属净利润2.5亿元,同比下降10%,折EPS0.29元。其中四季度收入14.4亿元,同降17.6%,归属净亏损0.55亿元,同增140.3%。
公司受疆内需求拖累,2014年全年收入大幅下滑。2014年,疆内市场需求十分低迷,全年新疆水泥产量增速为-8.7%,与2013年相比下行28.3个百分点;公司层面看,全年水泥销量2327万吨,同比增速为-7.8%;价格上看,2014年公司吨收入305元,与2013年相比下降35元;不过成本端受煤价下跌改善了26元,因此吨毛利仅下降了9元至63元;吨营业外收入增加9元主要来自仓房沟厂区搬迁土地处置收益;另外,商混方面(2014年收入占比18.5%),全年也不乐观,销量同比下降13.08%至412万方,对应收入同比下降13%;单方价格基本持平,不过在成本端改善下,单方毛利提升了 13元。最终来看,公司全年业绩同比下降10%。
华东市场弹性不足。公司1/3产能分部在华东苏锡常地区,高盈利基数下随着大规模建设完毕和地产中期调整带来的需求放缓,业绩弹性将走弱。
一带一路号角已经响起,强烈看好区域基本面反转。日前国务院已经发布了一带一路规划全文,其中突出强调:基础设施互联互通是“一带一路”建设的优先领域;发挥新疆独特的区位优势和向西开放重要窗口作用。我们认为政策剑指新疆+基建,后市随着政策落地,区域需求将得到明显改善。目前疆内水泥过剩是十分严重,产能利用率仅在50%左右,不过好在供给投放接近尾声,叠加进一步的淘汰落后,区域格局有望在2015年迎来大反转。亚投行不断扩容,诸多国家的金融资本纷纷涌入,将为旨在投向亚洲基建的亚投行注入活力与甘霖,未来区域下游需求得到资金面充分保障。简单测算公司盈利弹性:乐观假设天山销量增长20%,疆内区域均价提升60元,公司EPS可达1.52元。
由于基建项目落地时间的不确定性,暂预计公司公司2015-2016年EPS为0.69元、0.89元,对应PE16倍、12倍, 公司业绩弹性巨大,维持“推荐”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













