国元证券
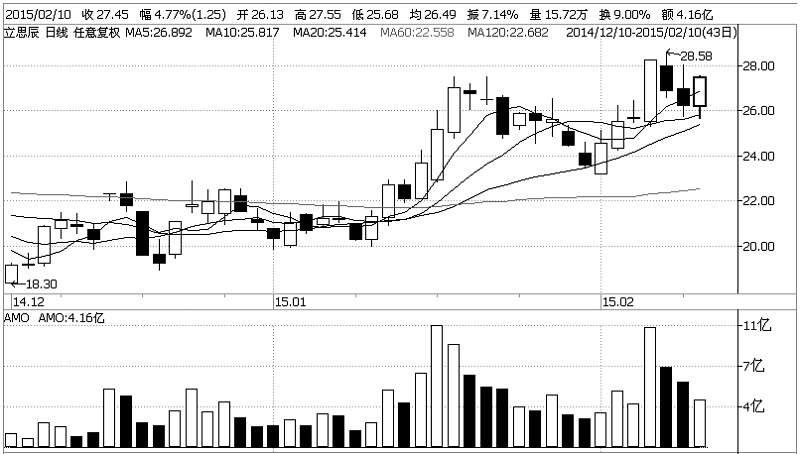
立思辰(300010)我国教育规模位居世界首位,2.6亿在校学生占全国人口的五分之一。我们认为受益于二胎政策,我国的出生率可能进一步上升,教育人口增加,而教育消费若保持每年10%的增速,教育的市场规模在15年里可超过万亿。
公司将教育业务作为两大重要板块之一,公司通过帮助政府与学校搭建教育平台+应用,提供服务获取费用与学生等用户资源。在K12阶段,切入国家教育信息化平台的建设。
职业教育方面:2014年《教育蓝皮书》指出,高职高专初次就业率最高,达到78.1%,其次是“211” (包括“985”)重点大学和普通本科院校,最低的是独立学院和民办高校,初次就业率仅为44.3%。相应的技能人士如民工,沿海地区出现用工荒,有文凭没有一技之长的普通高校,就业率却低于高职。
旗下乐易考是市场中独一无二的在线职教O2O平台模式:乐易考是致力于完全打通职教培训平台与招聘网站的不对称需求,将真正的企业需求和学生能力进行真实匹配,针对每个学生用户开发个性化就业培训方案,进行职教培训内容的销售并且推荐就业机会,是围绕大学生就业为核心的在线职教平台。线下以校园和教育部门为切入口批量导入学生用户,通过通过大量“就业机会”吸引大学毕业生并产生粘性,最终在线上利用培训课程、流量销售等多种方式变现。目前在市场是独特的在线职教平台模式的存在,没有之一。
公司目前重点发展泛安全业务和教育业务两方面,传统业务也将保持稳定增长:公司泛安全板块将作为现金流业务保持稳定的20-30%左右的年增长;教育业务具有爆发性增长的可能或未来将释放业绩弹性:教育云平台业务在2014年已实现盈利并近期于安庆开展合作有望批量导入千所学校帮助搭建平台、乐易考于2014年6月上线目前已有30万用户,2015年用户数有望用户数百万突破、拟收购标的敏特昭阳也有望保持20%稳定增长。传统业务由于长年稳定合作关系预计保持10%左右的增长。预计公司2014-2016年业绩分别为0.3-0.32元、0.5元和0.72元,2015年-2016年分别给予60/50倍PE,给予公司“推荐”的投资评级。投资该股的风险主要是:重组受阻进程缓慢,收购标的不达业绩承诺,线下教育布局不达预期。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













