长城证券
合肥百货(000417)公司规模稳步扩张:截止三季度末公司新增经营网点7家(百货店2家、超市3家、电器2家),新增经营面积7万平米。滨湖百大、肥西百大顺利开业,公司在合肥大本营市场领先优势继续增强;合家福马鞍山路购物广场扩建改造项目顺利封顶;鼓楼名品中心升级改造、柏堰科技园项目、滨湖自建购物中心、蚌埠购物中心二期扩建以及芜湖、阜阳、滁州等项目稳步推进中;周谷堆大兴新市场项目剩余用地指标落实,供电问题得以解决,肉禽、水产交易区、冷库基础工程业已完成,部分配套商铺启动预售、总体销售情况良好;宿州百大农产品二期工程投入运营,配套商住区启动建设;此外,继续加强安庆、淮北等未进驻城市和安徽“十强县”市场调研,稳步推进连锁网点发展,探索网络渠道下沉。
积极多元布局:公司主动寻求和把握有利投资契机,充分利用零售行业现金流优势,立足零售和农产品两大业务平台,初步形成合肥科技农村商业银行(5.47%)、六安郊区农村信用合作联社(5%)、支付公司(35%)、消费金融公司(10%)和小贷公司(20%)等主业相关领域的战略投资布局,以强化实体经营和虚拟金融互动发展,促进供应链上下游合作共赢,有望构建新的盈利增长点。
探索O2O转型:当前零售企业发展O2O主要定位于精准营销,以及丰富消费者选择渠道,具有一定的积极作用。公司高度重视,并积极探索和尝试O2O相关落地措施。但是,在当前代理制和联营模式主导情形下,零售企业对商品资源控制力有限,特别是对所有权和定价权缺乏控制,难以实现供应链资源整合,现阶段实施效果有限。
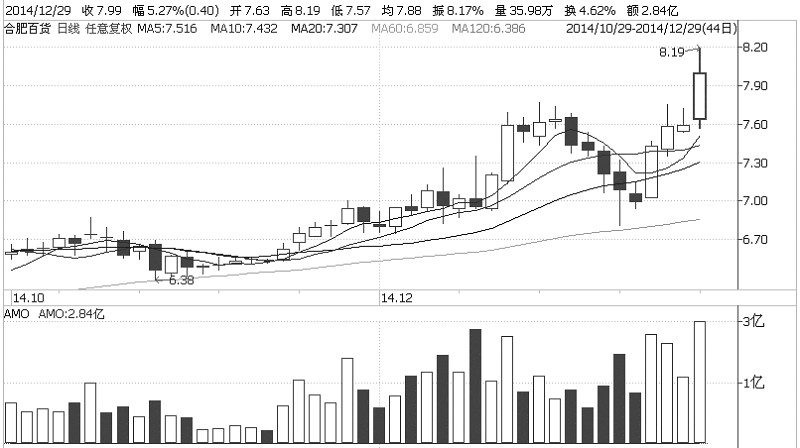
公司主要看点:一是国资改革已拉开序幕,未来行业将越来越多地出现国资控股的优质上市公司资源转为民营机制,此前多次传出合肥国资委有转让合肥百货国有股权意向,在国资改革的大趋势下,公司有国退民进预期;二是公司估值低,PE仅12倍,向下空间不大,风险小;三是公司前三季度账上现金34.9亿元,剔除有息负债后的净现金约为31.4亿元,自有物业面积20余万平米,保守估计价值20亿元,净现金与自有物业价值总计51亿元。
预计公司2014-2016年EPS为0.57元、0.58元和0.62元。公司在安徽省内区位优势明显,深耕合肥市场,省内渠道下沉,积极多元布局,有望受益国企改革,维持对公司“推荐”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













