中银国际
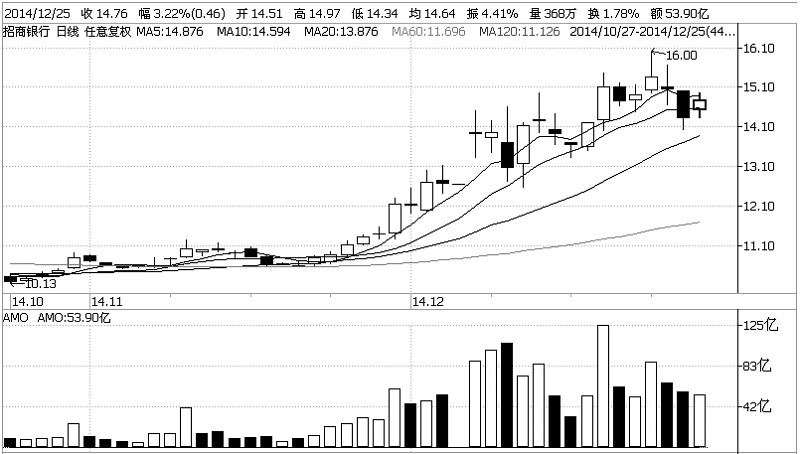
招商银行(600036)公司今年前三季度归属于母公司股东净利润同比增长16.0%至458亿人民币,其中三季度净利润同比增长16.0%至153亿人民币,比我们预期高4.1%。零售业务再次凭借高端客户基础和资产管理规模的持续增长而成为业绩的亮点。
公司零售业务稳健发展。三季度,高端零售客户实现较快增长,其中金葵花及以上客户数量环比增长4%,私人银行客户环比增长6%。客户规模的扩张推动了零售客户资产管理规模的增长。三季度,零售业务资产管理总规模和私人银行客户资产管理规模均环比增长6%。此外,报告期内零售贷款环比增长4%,高于贷款总额1%的环比增速。
存款余额缩水。三季度,招行的存款余额环比减少5%,其中零售存款和企业存款分别环比减少8%和3%。我们认为,背后的原因主要是三季度新实行的存款偏离度要求将银行期末时点存款数据中的水分挤出。预计四季度招行的存款将实现环比正增长。
净息差温和下降。根据期初和期末余额,估算三季度招行的净息差为2.36%,环比下降2个基点。活期存款占比降低(三季度末为47%,环比降低3个百分点)所导致的存款成本上升是净息差缩窄的主要原因。但另一方面,三季度招行在零售贷款和小微企业贷款方面的定价能力有所改善,新发行贷款的利率浮动区间分别环比提高0.6个百分点和1.2个百分点至29.4%和33.1%。
资产质量压力依然存在。招行的不良贷款余额环比增长13.6%至269亿人民币,不良贷款率环比上升12个基点至1.1%。其中,高收益的小企业贷款和小微企业贷款不良贷款率分别环比上升40个基点和11个基点至2.58%和0.92%,占新增不良贷款总额的40%。同时,拨备覆盖率的下降(2014年三季度末为228%,环比下降23个百分点)表明未来拨备压力将上升。
凭借前途光明的零售业务,招行将享受更高的估值溢价。维持公司A股“谨慎买入”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













