登陆
注册
微博
互联网新闻信息服务许可证号:51120180008
周末证券订阅
首页
要闻
银行
•
保险
市州频道
证券市场
基金
金报一线
信托黄金
期货私募
川渝频道
金融投资报
>
证券市场
> 正文
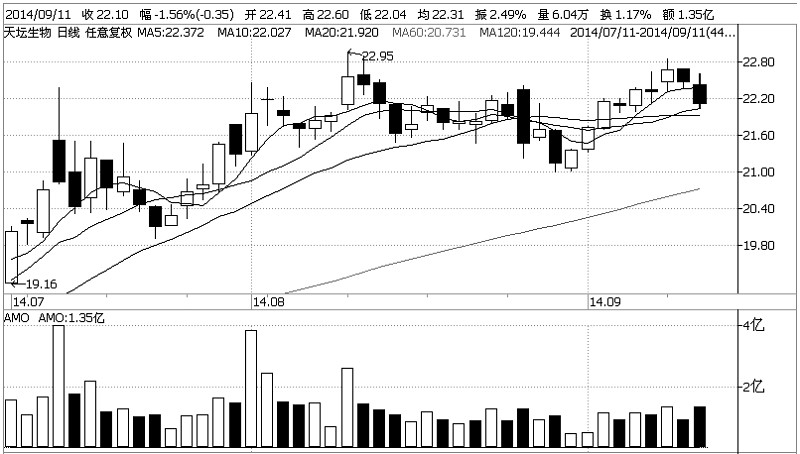
天坛生物 血液制品高景气延续
金融投资报
2014-09-12 08:35:29
小
|
中
|
大
中航证券
天坛生物(600161)公司上半年实现营业收入108329.23万元,同比增长20.19%;利润总额33567.91万元,同比增长1.74%;归属于上市公司股东的扣除非经常性损益的净利润22664.95万元,同比增长1.82%。
预防制品收入增长稳健。上半年公司预防制品实现营业收入51526.96万元,同比增长15.90%;毛利率72.94,同比减少0.01。收入增长主要来自于麻腮风三联等主要产品产销规模的稳步增长,子公司长春祈健(主要生产水痘疫苗,麻疹减毒活疫苗)报告期内实现营业收入15859.03万元,同比下降5.41%,主要是市场竞争比较充分所致。公司当前的存货价值为74910.15万元,较年初减少12958.68万元,同比减少10060.87万元,我们判断主要是原有预防制品存货的销售所致,尽管亦庄尚未正式投产,现有存货也足够保证公司的正常销售工作,预计公司的预防制品业务全年增长无忧。
血液制品高景气。公司血液制品业务实现营业收入54217.99万元,同比增长20.58%,毛利率42.64%,同比下滑2.72个百分点,主要系浆源开采成本不断升高所致。预计血液制品的景气度会继续维持,短期增长无忧。
费用激增,拖累业绩。上半年公司的管理费用19373.18万元,同比激增87.14%,主要是由于生产基地搬迁,三间房车间停工损失和支付技术咨询费增加所致;财务费用1732.83万元,同比增长36.05%,主要系亦庄生产项目逐步转固定资产,项目借款费用化所致。按照亦庄生产基地当前的建设进度,下半年停工损失和转固所带来的费用化项目会继续增长,同时在生产基地投入运营后,折旧费用也会大幅增加,财务报表将持续受到拖累。
在研产品进展顺利。上半年天坛生物的几项在研产品,包括人凝血因子Ⅷ、ACYW135流脑多糖疫苗和脊髓灰质炎疫苗等均获批进入临床实验阶段,进展顺利。
预计公司2014-2016年的EPS分别为0.89元、1.03元和1.22元,对应的动态市盈率分别为21.96倍、21.06倍和17.78倍,考虑到血液制品行业的景气度较高,行业溢价较高,给予公司28倍的市盈率,目标价24.92元,维持“买入”评级。
金报原创
·
三家川股率先披露三季报预告,行情分
·
IPO涉嫌人为操纵,茶百道首度回应
·
华润雪花啤酒拟底价4万元转让自贡子公司
·
15亿元高溢价收购四川雅安电子特气企业!国恩股份A+H股双双大跌→
·
IPO疑被人为操纵!茶百道突遭停牌,后续来了!
官方微信
企鹅号
财富号
一点号
百家号
网易号
搜狐号
头条号
AI推荐
权威部门
中国政府网
国家发改委
财政部
商务部
中国人民银行
国家统计局
国家外汇管理局
中国证监会
国家金融监督管理总局
上海证券交易所
深圳证券交易所
上海期货交易所
中国金融期货交易所
合作媒体
新华网
中国经济网
第一财经
证券日报
四川日报网
封面新闻
四川在线
东方财富网
搜狐焦点
新浪四川
和讯网
财通社
金融机构
中国农业银行
交通银行
中国工商银行
中国建设银行
中国银行
青岛农商银行
苏州银行
青岛银行
宁波银行
上海农商银行
上海银行
中国银联
关于我们
-
广告服务
-
郑重声明
-
招聘信息
-
网站律师
-
产品答疑
-
媒体独家授权声明
-
联系我们
金融投资报© 版权所有 未经书面授权 不得复制或建立镜像
蜀ICP备12002292号
互联网新闻信息服务许可证51120180008 公众监督电话:028-86968465
 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













