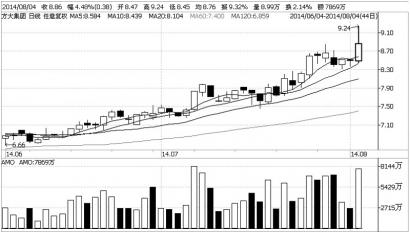
方大集团日K线图
申银万国
方大集团 (000055)传统业务稳定增长。节能幕墙及地铁屏蔽门业务增速稳定,1H14在手订单超过11亿人民币,全年销售收入超过20亿是大概率事件,环比增长20%,净利润水平维持5-6%左右。基于方大集团在行业内一定口碑和知名度,以及城市化进程不断推进,方大集团未来传统业务将获得较为稳定增长。
方大集团收购索正LED公司及关联公司,方大集团股权占比60%,对赌协议去除风险保留向上空间。索正LED公司及关联公司生产并销售LED球泡灯,2015年新上LED吸顶灯及LED筒灯系列,2016年新上LEDT5/T8灯管。对赌业绩2014年下半年、2015年和2016年收入分别为1.5亿、6亿及10亿,对应利润为300万、3600万、及6000万,方大集团应占股权收益为180万、2160万及3600万。考虑到对赌条款风险锁定,风险收益比较高,给予2015年20倍市盈率估值,对应市值为4.32亿人民币。此外,分布式光伏或成为下一个亮点,在实地调研过程中,我们注意到方大集团正在东莞松山湖基地积极洽谈光伏分布式开发建设事宜。目前我们采取审慎态度,仅假设公司2015年完成100MW分布式光伏项目,其中40MW为BT项目,净利润3200万,给予2015倍市盈率估值,对应4.8亿市值,60MW为分布式运营,加上2015年底的10MW,在2016年确认电费收入净利润1900万,给予20倍市盈率估值,对应3.97亿市值。
渠道调研发现,方大城项目开发总投资需要25亿,15亿建行贷款已经基本到位。总开发面积约30万平,2015年底完成2/3建设并开始预售约10万平,预计售价4.5万/平方米,计划2016年销售完毕,回款45亿,2017年交付确认收入。同时2017年开始出租剩下的10万平,年租金收入约1.7亿。地产销售项目在2016年提供15亿一次性现金回款及净资产增厚,贴现后折让20%,对应市值为12亿。地产出租部分扣除银行贷款后年净利润5000万,给予15倍市盈率估值,对应市值7.5亿。综上所述,给予方大集团目标价9.39元,给予增持评级。
 互联网新闻信息服务许可证号:51120180008


 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













