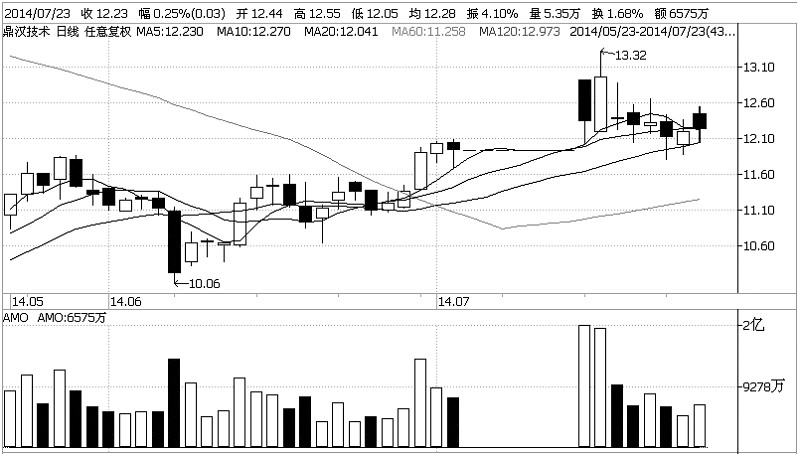
银河证券: 鼎 汉 技 术(300011)2014年中报业绩预增50-70%。不考虑海兴电缆收购,预计公司2014-2016年EPS为0.23、0.33、0.48元,PE为53、36、25倍。考虑海兴电缆全年业绩,预计摊薄后实际备考EPS为0.37、0.50、0.67元,PE为32、24、18倍;公司明确提出未来将“跨界”发展,预计未来公司业绩仍有上调潜力,给予“推荐”评级。
东方热电:推荐
银 河 证 券 : 东 方 热 电(000958)拟收购中电投河北公司沧州50MW和易县太和庄20MW光伏项目。此次收购完成后,公司将成为中电投集团下属的光伏、热电等清洁能源运营公司。预计2014-2016年公司分别实现每股收益0.44元、0.63元和0.92元,对应PE分别为18、13和9倍。通过资本资产运作,公司有望成为中电投集团旗下的清洁能源运营平台,给予“推荐”评级。
华峰超纤:强烈推荐
长 城 证 券 : 华 峰 超 纤(300180)发布业绩快报:2014年上半年实现营业收入4.66亿,同比增长29.46%,归属于上市公司股东的净利润5739.55万元,同比增长38.06%,折合EPS0.36元。预计公司2014-2016年EPS为0.95、1.26和1.84元,当前股价对应的PE为17.5倍、13.1倍和9.0倍,看好公司新产品逐步放量,维持“强烈推荐”评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













