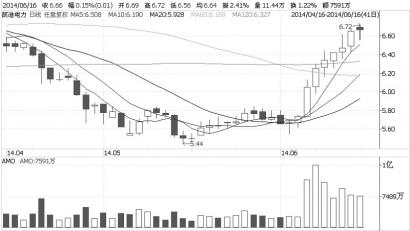
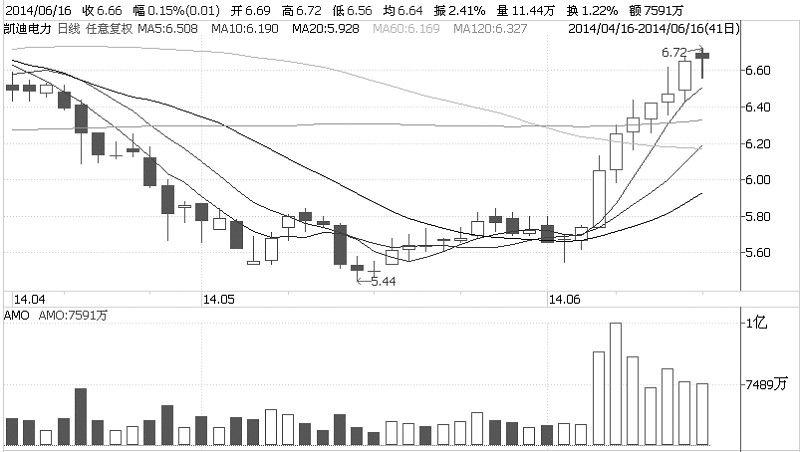
凯迪电力日K线图
申银万国
凯迪电力(000939)公司致力于打造清洁能源平台型公司,目前已形成“传统业务(杨河煤业、蓝光电厂、电建EPC)+生物质发电+其他清洁能源(生物质油、页岩气等)”的业务结构组合。由于行业前期的盈利困境,生物质发电建设进度总体落后。2013农林生物质直燃发电并网容量为419.5万千瓦,为实现规划目标,行业2014-2015年有望迎来一个新建、并网高峰,复合增速达37%。
公司拥有行业领先的二代生物质发电技术,发电效率较“一代电厂”提升28.8%,2013年完成了燃料收集体系重构,“村级点+大客户”模式下燃料供应改善明显。今年1-5月公司生物质发电量同比大幅增长241%,预计2014年生物质发电业务收入将达到18.43亿元,占总营收比重超过50%,彻底转型生物质发电公司,生物质发电业务盈利将带动公司业绩大幅增长接近300%。欧美等国家政府力推生物柴油,2014年生物柴油产量可能增加8%至2910万吨的纪录高位。阳光凯迪突破热化学合成油技术难关,解决了一代生物柴油原料和掺混应用瓶颈,公司北海项目一期将建成年产生物质合成液体燃料60万吨、钾肥40万吨的厂区,按40%的销售利润率预估,年贡献毛利可达24亿元。虽在产业化过程中可能存在不确定性,但公司作为行业技术的领航者已参与到了全球能源革命中,公司价值明显需要被重估。
公司生物质发电业务反转明确,生物质合成油产业化快速突进,未来两年行业及公司层面的利好有望持续发酵。在不考虑生物质油和页岩气业务的业绩贡献情况下,预计公司2014-2015年每股收益为0.27、0.38元,对应2014-2015年24、17倍PE。作为全球能源革命的重要参与者,公司是极具潜力的清洁能源平台型企业,给予公司“增持”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













