本报记者 林珂
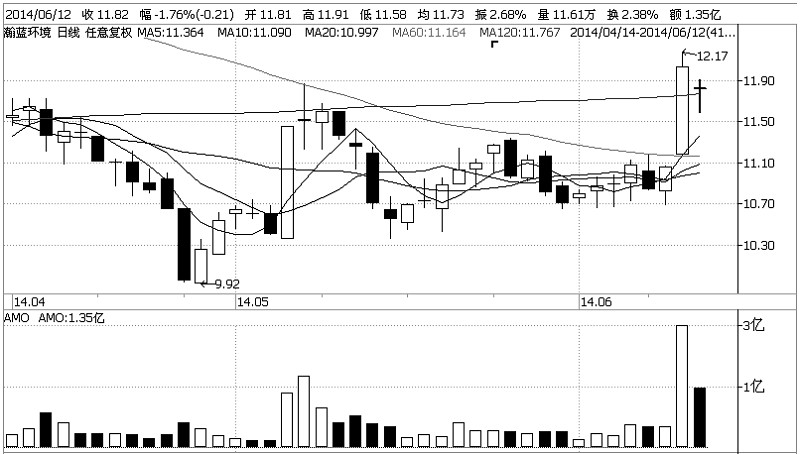
瀚蓝环境 (600323)公司积极布局餐厨垃圾业务,且成立全资子公司瀚蓝工程公司进行工程总承包,餐厨垃圾处理业务前景可观,公司走在前列,有望获取后续项目。分析人士表示,若收购创冠股权成功,瀚蓝工程公司有望获取创冠中国未建项目的承包工作,将再添利润。二级市场上,瀚蓝环境在前一交易日大幅上涨后出现回调走势,成交量明显萎缩,短期洗盘后股价有望继续反弹。
国泰君安证券分析师王威认为,瀚蓝环境在南海区围绕垃圾焚烧,开展了生活垃圾清运、污泥处理、飞灰处理、餐厨垃圾处理等多项业务,掌握全面的市政固废处理技术。收购创冠后,公司跻身固废第一梯队,在建、拟建项目投产将推动业绩稳健增长。公司在南海区拥有3000吨/日垃圾焚烧能力,若收购创冠成功,将增加11350吨/日处理能力,跻身垃圾焚烧第二梯队。公司及创冠环保均有多项在建、拟建固废处理项目,这些项目的逐渐投产,能够推动未来三年公司业绩稳健增长。
并购和产业园化将成为生活垃圾焚烧发电外延和内生扩张的两种主要方式,公司具有完整产业园模式,本次拟收购创冠股权,将一举走向全国,成为固废处理龙头企业之一。安信证券分析师邵琳琳指出,假设今年定增完成,绿电一期2015年年中投产,预计公司2014年-2016年每股收益分别为0.44元、0.64元和0.84元,维持公司“买入-A”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













