招商证券
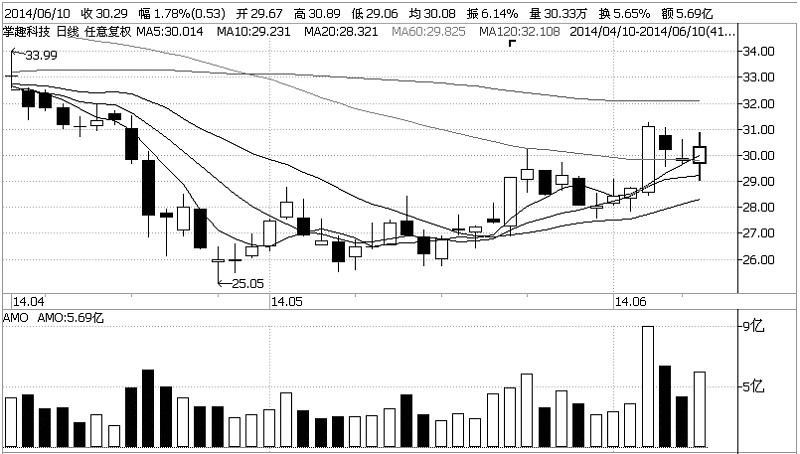
掌趣科技 (300315) 公司2013年实现营业收入3.8亿,同比增长68.8%,归属母公司净利润1.54亿,同比增长86.7%。2014年一季度实现营业收入1.34亿,同比增长142%,归属母公司净利润4282万元,同比增长153%。
内生外延双轮驱动,公司业绩大幅增长。随着公司对外并购战略的实施,公司净利润大幅增长,2013年以及2014年一季度净利润同比增长分别达到86.7%以及153%。内生方面,由于《石器时代OL》以及《热血足球经理》的推出,公司移动游戏部分在功能机大幅衰退的背景下仍然保持17.8%的同比增长。公司收购的动网先锋全年实现备考净利润超出盈利预测,达到8635万元。公司内生外延双轮驱动的战略非常成功,收购的标的资产非常优良。
增强内部协同,强化产品研发与发行。随着公司集团化布局的初步完成,公司将着手整合公司以及投资公司业务,形成资源共享,经验共享的规模优势。2014年全年,公司计划发行多款涵盖卡牌,RPG,FPS等类型的游戏,明确精品化战略。同时在发行策略上,除了保持国内一线发行商地位的,将积极拓展海外发行市场,扩大自身的市场空间。
坚持投资战略,打造面向全球市场的数字泛娱乐集团。公司未来的并购方向主要专注在研发、发行以及平台运营。此外,公司的两个重点方向为国际化以及IP化。国际化是手游一开始便具备的独特优势,同时手机游戏普及率高,变现能力强,相比于客户端游戏,手机游戏对整个娱乐产业链的渗透和影响能力更强。看好公司在这两个方向的战略投资,以及“精品化、平台化、国际化、娱乐化”的平台策略。
预测公司2014年-2016年备考EPS分别为0.67元,0.95元和1.30元,对应PE分别为40倍,28倍和20倍,作为A股手游行业龙头,公司无论是在业绩,还是未来的战略规划,均非常稳健,看好公司在手游行业龙头位置以及不断的外延扩张战略,维持公司“强烈推荐-A”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













