本报记者 林珂
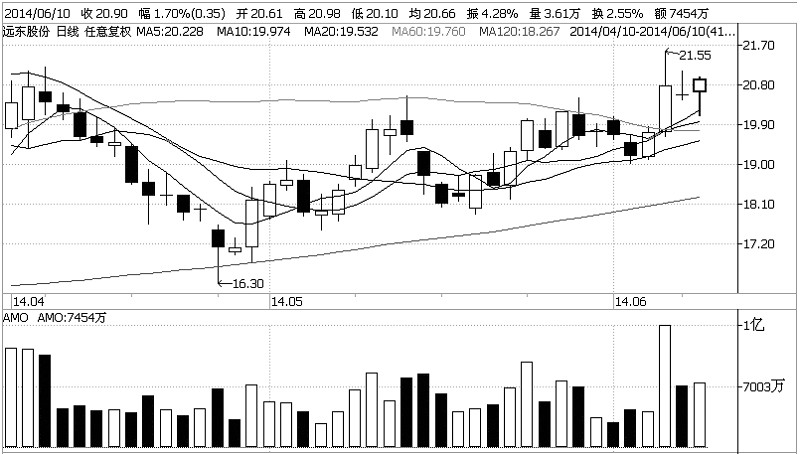
远东股份 (000681)视觉中国入主后,公司核心优质资产为视觉中国集团旗下的华夏视觉、汉华易美和原壳公司旗下的艾特凡斯三大块业务。中信建投证券分析师陈开伟认为,远东股份重组资产交割已经完成,看好公司的主要逻辑在于公司团队所具备的互联网基因和所在产业未来的良好可塑性,随着公司后续事项和业务开展的持续推进,资本市场对置入资产“视觉中国”的认识将更加清晰,公司股价表现也将真正体现出其潜在价值。二级市场上,远东股份近日在短期均线支撑下震荡走高,量价关系保持良好,后市可看高一线。
行业来看,中国图片库市场处于快速发展期。商业图片市场主要由委托定制图片和图片库两部分组成。中国图片市场处于快速发展期,复合增速为40%,市场规模将从2013年的12亿元增长到25亿元。图片库是一个图片市场的垂直电子商务网站,并随着国内用图效率提高,其市场不断增长。
齐鲁证券分析师陈运红认为,远东股份作为图片库行业龙头,不论是从其客户资源来看,还是从其图片来源来看,都是定位于与GettyImage相似的高端图片库业务。虽然微利图片模式在海外已经快速发展,并以其更高的效率不断地蚕食传统高端图片库业务。但国内微利图片库仍在萌芽期,并未取得快速发展。国内高端图片库业务依然欣欣向荣,并且享受着高毛利。公司承诺业绩是一个适中的目标,预计2014年-2016年每股收益分别为0.17元、0.25元和0.35元。基于公司作为A股稀缺的互联网公司、图片库行业的领袖企业、进一步向微利图片库和社区等其他互联网商业模式延展的能力较强,以及公司未来利用资本市场进行外延整合的资源优势。给予公司“增持”的投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













