海通证券
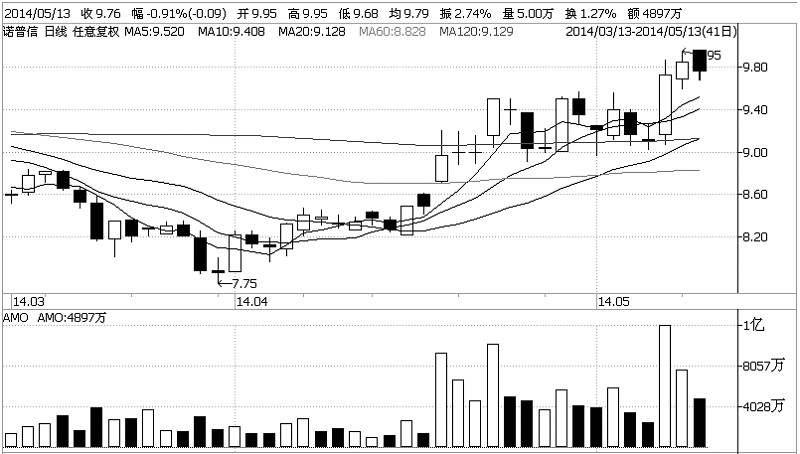
诺普信(002215)公司一季度收入同比+28%、环比+201%,净利润同比+42%、环比+586%,2014上半年预计实现净利润1.88-2.31亿元,同比增长30%-60%。受农作物种植季节性影响,通常公司1-6月的收入、利润占全年比重超过70%,按照指引,2014年公司业绩将大概率实现高增长。
渠道改革、示范推广初见成效。公司业绩增长得益于经营效率提升、产品销量增长,过去两年,公司推行了营销改革,通过精简人员、优化网络结构,逐渐理顺经销商代理(CK)与零售店销售(AK)的利益关系,经营效率大幅提升;与此同时,公司确立了以“试验示范推广”为核心的服务理念,邀请植保专家、作物经理、技术人员等,通过田间试验示范、农民课堂、技术观摩会等形式,指导农民科学用药、科学种植,经过几年的积累,示范推广效果逐渐显现,产品销量明显增长,“诺普信”品牌连续多年获得“中国农民最喜爱的农药品牌第一名”。土地流转加速,深刻改变行业竞争业态。据农业部统计,截至2013年底,全国承包耕地流转面积3.4亿亩,是2008年底的3.1倍,流转比例达到26%。土地流转将使种植趋于集中化,集中化种植的专业化、个性化需求将增多,具备扁平化渠道、综合性技术服务体系的企业有望在竞争中胜出。诺普信拥有业内覆盖度最广、扁平化程度最高的营销网络以及技术服务团队,随着土地流转加速,市场占有率将进一步提升。
公司作为国内农药制剂龙头企业,经营效率持续改善,在土地流转、行业集中度逐渐提高的大背景下,市场份额有望进一步提升;潜在的合作、并购也有可能为公司业绩增长带来想象空间。看好公司的发展前景,不考虑常隆化工并表,预计公司2014-2016年每股收益分别为0.45元、0.54元、0.65元,对应2014-2016年动态市盈率分别为22倍、18倍、15倍。维持公司“增持”投资评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













