中投证券
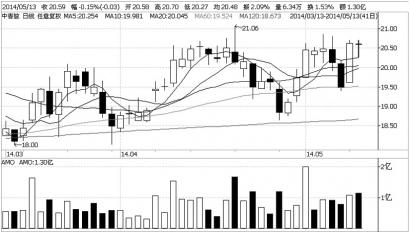
中青旅(600138)公司以18.3元/股的价格增发6721万股,其中大股东认购20.951%。本次增发募资净额12亿元。高价增发显示投资者信心。本次增发底价15.88元/股,发行价较之高15%,显示了投资者对公司长期发展的看好。公司现股价有一定的安全边际。
看好公司成长空间:一是乌镇量价齐升可期:从观光游到休闲度假游再到文化游的三重蜕变不断提高竞争优势。西栅休闲游、散客占比提高不断提升人均消费水平。同时,大剧院等新项目运营成熟后也将不断提高净利润率。二是古北水镇预计将在明年开始逐步贡献业绩。二是异地拓展空间较大。乌镇旅游公司具备南栅和北栅的开发经营权和部分土地储备,在景区范围和定位上都有进一步拓展的空间。濮院、桐乡项目开发基础好,将成为下一个增长来源。
主题性机会有望进一步拉升估值。地产业绩冲击预计在2013年反映完毕,有利于公司估值水平的整体提高。公司拥有彩票业务、有望受益世界杯主题机会。遨游网建设利在长远,亦有利于借力旅游O2O的主题机会。上调公司业绩,理由是:古北水镇五一数据再超预期,有望年内实现盈亏平衡。古北水镇五一小长假期间日均接待量近2万人次,全年接待量有望破百万,年内将实现盈亏平衡。公司增发发行价格较高,股本仅摊薄16%,低于此前预期。上调2014-2016年公司EPS分别为0.78、1.02、1.16元。公司增发价对股价有一定支撑,且长期增长空间已经打开。维持公司“强烈推荐”的投资评级,给予目标价格28元。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













