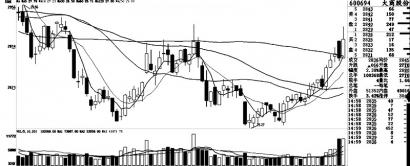
大商股份日K线图
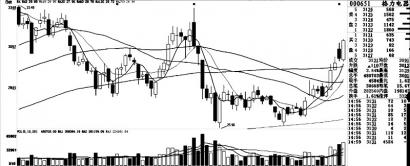
格力电器日K线图
大商股份(600694)评级:强烈推荐
平安证券
公司2013年收入、净利润同比分别增长5.93%、20.66%,并拟每10股分红12.2元(含税)。业绩超出预期。扩张放缓导致公司收入的外延增长减缓,但毛利率改善显著。不过,公司静态市盈率不到7倍,机构持股进一步降低。公司多年来股权分散、治理结构隐忧负面影响较大,股价需要其他催化剂推动,如资本运作带来的股权结构改善等。
预计公司2014年、2015年每股收益为4.8元、5.8元,维持“强烈推荐”评级。
不过,行业需求复苏缓慢;电商冲击传统零售格局和业态;股权争夺过程影响公司正常经营;公司资本运作效率较低等风险因素要提防。
格力电器(000651)评级:推荐
银河证券
2014年一季度公司净利润预增50%-70%,业绩大幅增长主要来源于利润率增长。2014年,公司中央空调、高端变频空调销售占比不断提升,同时原材料价格维持低位,预计高净利润水平将保持。
未来公司盈利增长仍可持续。空调行业格局稳定,随消费升级,空调产品平均单价会持续上升。格力核心竞争力无可争议,净水机、空气净化器等小家电产品2014年会提供新增量。此外,公司具有国企改革、拓展智能家居等亮点。
预计公司2014年、2015年每股收益为4.62元、5.55元。维持“推荐”评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













