国信证券
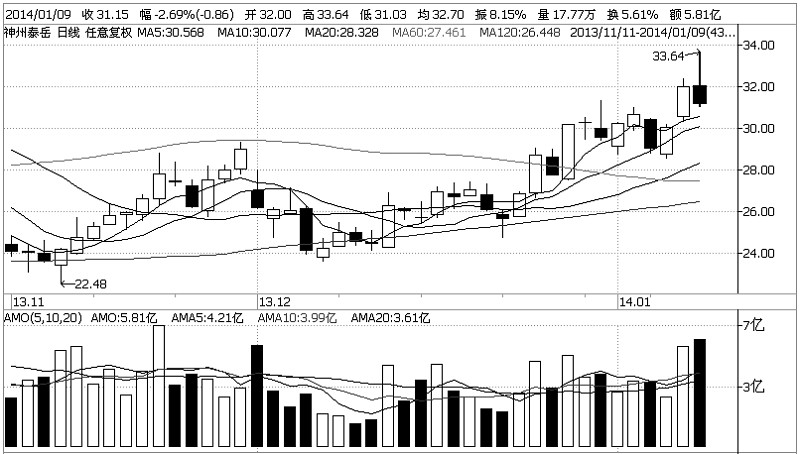
神州泰岳(300002)公司打造“移动入口+游戏”黄金搭档。2013年公司完成了其“平台运营支撑+内容服务”模式的初步构建,以飞信类富媒体通信“杀手级”应用为平台载体;游戏内容方面“一参一控”。目前已签约菲律宾、越南、印度电信运营商,实现14亿人口的覆盖;并且正在积极推进与南非、巴西、俄罗斯、印尼等十几个国家的电信运营商合作运营商游戏平台,预计未来公司的海外游戏平台将覆盖20亿人口,理想情况下扩展到全部东南亚、南美、中东国家,达到35亿人口的覆盖,成为大型移动互联平台公司。待手游渗透率达到某临界值,公司海外市场将迎来如同国内2013年一样的井喷式发展,作为提前布局的厂商,公司将受益匪浅。
国内飞信有望再获中国移动重视。新版飞信所做的尝试,这标志着中国移动正试图把握4G商用带来的市场机遇, 打造差异化融合的通信入口,沉淀和整合社交关系,将飞信打造为“通信+社交+商业”的互联网平台。作为中国移动的“大儿子”,飞信有望再获重视,成为其4G时代的战略性产品,届时公司国内飞信业务将有延续辉煌的可能。运维管理业务是目前公司的第一大业务,也是业绩的重要增长点和支撑点。预计2013年将实现超70%的增长,达到10.5亿元,且未来此块业务仍将保持强劲势头:公司为国内运维龙头企业;盈利能力强,毛利率一直保持50% 以上;4G投资拉动下,未来增势可持续;移动转售政策出台,新增虚拟运营商业务需求。农信通、电子商务业务发展迅速。农信通定位三农,预计2013年增收30%达到1.3亿,未来高增长态势仍将继续。新业务“神州良品”积极推进,到2015年大概做到2.5亿营业收入,届时利润将得以逐步释放。
预计公司2013-2015年的EPS为0.86、1.12、1.49元(考虑游戏平台收入为0.86、1.20、1.61元),考虑到公司平台价值的逐渐显现,公司的合理估值应为2014年35倍PE,对应合理价格在42.18元,维持“推荐”评级。
 互联网新闻信息服务许可证号:51120180008

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













