 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
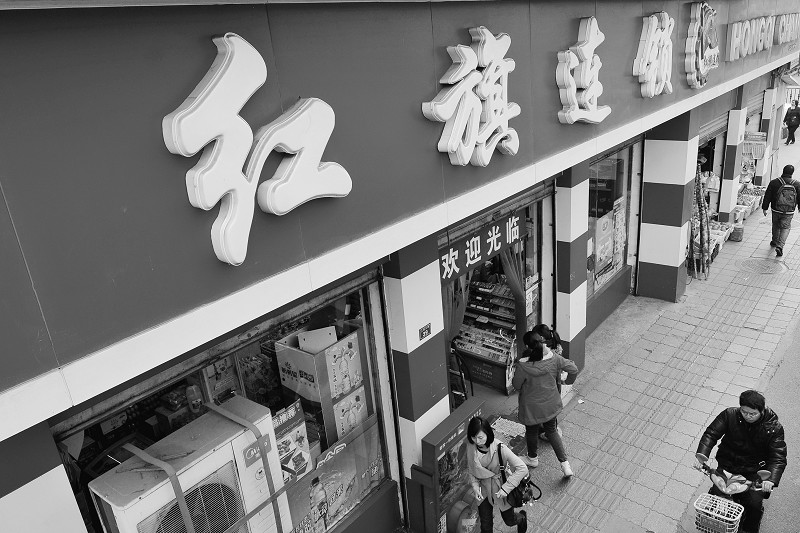
分析师预计2013年公司将实现36亿营业额。 摄影 李里
从今年四川上市公司的半年报可以看出,白酒企业泸州老窖在积极调整战略、寻求突围;农牧行业“老大哥”新希望虽在少帅接位阶段遇到一些问题,但其未来并非没有光亮;上市不到一年的“小将”——红旗连锁则凭借着扎实的功力、一步一个脚印地保持着稳定增长;卫士通也依然还是四川上市公司中不可多得的价值公司……
本报记者康曦
未来看点:
业绩稳中有升,公司渠道价值大,包括各项增值服务。
作为中国西部最具规模的商业连锁企业,2012年上市以来,红旗连锁(002697)受到了资金的广泛关注。今年上半年,公司实现营业收入21.82亿元,同比增长13.17%;实现归属于上市公司股东的净利润为1.03亿元,同比增长1.6%。虽然业绩只是小幅增长,但其至少兑现了业绩不变脸的承诺。
增值服务不断扩大
今年上半年,公司各项增值业务增长迅猛。除中国电信代收费、公交卡的充值和销售、电费充值、燃气收费等外,公司还新增艾普宽带使用费代收和川航里程积分兑换业务。特别是在全国连锁超市中,率先利用自助终端设备代售火车票的举措,尤其得到市场关注。目前,公司增值业务在全国连锁超市中居于领先地位。
安信证券分析师邓雨春很看好公司的增值业务,他说:“公司一大看点是其渠道价值,其中就包括各项增值服务。”
近期,公司正在与邮政速递和顺丰速运合作,尝试在公司各门店试点快递业务。“与顺丰合作,表示公司有向电商转型的趋势,涉及电商将更有利于公司发展。”邓雨春道。
宏源证券分析师陈炫如也很看好公司与顺丰的合作,陈炫如表示,电商时代中,实体零售向社区化服务体验转型是必经之路。公司开展火车票代售、携手顺丰快递都助力公司向社区服务中心大步迈进,进一步增强门店集客能力。
开展便民的增值服务,不仅可以让公司顺利实施转型,而且还可以帮助公司集聚顾客。华泰证券分析师许世刚分析称,丰富的便民增值服务有效地增强了公司门店的聚客能力,为公司铸就了竞争的护城河,预计2013年公司将实现36亿营业额,每天吸引10万人次有效客流。
邓雨春表示:“公司的业绩属于稳定增长型,不会像手游公司那样突然出现爆发,而是一个缓慢稳中有升的态势。随着店面的增加,业绩逐步实现增长。”目前公司门店1409家,主要集中在成都市,公司表示未来将继续重点对主城区门店网络进行加密,同时针对郊区县为主的周边市场进行稳健的渠道下沉。
公司在半年报中预计今年1-9月归属于上市股东的净利润为13145.67万元-13802.95万元,同比增长0%-5%。
郊区县拓展值得期待
今年上半年公司收入增长最快的不是主城区,而是在郊县分布。1-6月来自于郊县分区的收入为6.76亿元,同比增长19.81%,毛利率提升了11.62个百分点至18.93%。来自于主城区的收入仅增长9.04%,二级市区增长最慢为2.79%。未来公司在郊区县地方的门店拓展,值得期待。
今年上半年,公司接待机构调研一次,仅日信证券有限责任公司一家,主要是对公司发展前景以及经营状况与公司进行交流。
与一季度末相比,机构开始有减仓迹象。前十大流通股东持股情况显示,第一大股东中国工商银行-南方绩优成长股票型证券投资基金在二季度减持了至少200万股以上,消失在榜单中。自然人股东则疯狂涌入,占了七席之多,持股数较一季度末较为集中。
邓雨春说,公司的另外一大看点是其小型化进入社区。公司以经营面积为100-500平方米的便利超市为主,多位于人流量大的商圈或者社区聚集点,目标顾客多是附近社区居民、流动顾客,经营商品以生活必需品和快速消费品为主。而且为了更好的服务不同商圈,公司还在部分适合地区开设了24小时便利店,并在24小时便利店中销售OTC药品、红旗快餐、红旗面包等商品。目前公司拥有约73家24小时便利店。
许世刚说,公司目前正处于业绩增长的低点,随着业绩增速的回升,将有望进一步带动市场情绪。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













