 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
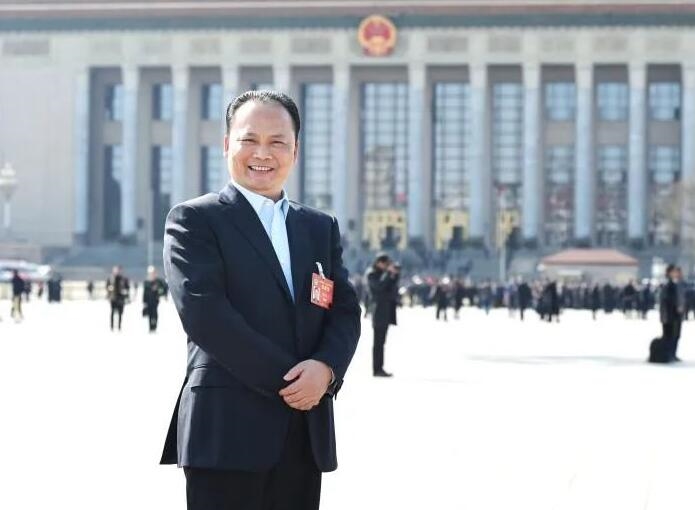
全国人大代表、通威集团董事局主席刘汉元
金融投资报记者杨成万
长期从事新能源产业研究和实践的全国人大代表、通威集团董事局主席刘汉元,紧扣新能源产业跳动的脉搏,认真倾听新能源企业的呼声,积极为新能源产业的可持续、高质量发展建言献策。他提交给2020年全国“两会”的议案内容涉及可再生能源发展目标、减轻光伏发电企业税费负担、解决光伏发电补贴拖欠、理清并优化光伏发电行业管理方式等新能源领域多个热点话题。其中,在对减轻光伏发电企业税费负担方面提出了如下建议:参照小型水力发电项目征收增值税;抵扣利息成本进项税额;退还期末存量留抵税额;免征无补贴项目的所得税。
税费占发电成本逾4成
“作为全球光伏制造和应用第一大国,我国本应具备绝对的成本优势,但由于国外的税费、财务费用、土地租金和其他相关费用较国内更低,光伏发电较国内更具成本优势。”刘汉元认为,二者的差距主要体现在税费负担方面,税费负担成为了制约我国光伏发电全面实现平价上网的最主要因素。
刘汉元介绍,长期以来,我国对光伏产业链的上、中、下游各环节都全额征收各项税费,主要包括25%的企业所得税、13%的增值税及其附加,还有海域使用费、土地使用税、印花税、房产税等多种税费,如再考虑社保因素将更加惊人。仅从光伏发电端来看,每度电负担的税费就高达8分到1角,占到了上网电价的19%到22%,更是超过了发电成本的40%。
“根据现行上网电价结合光伏发电项目数据平均测算,目前光伏发电企业实际缴纳的度电增值税3分到4分,实际税负水平超过8%。”刘汉元介绍,近年来,虽然国家制定了相关政策,旨在减轻光伏企业的税费压力,如财政部、国税总局于2013年9月下发文件,对光伏发电收入实行增值税即征即退50%的政策,后于2016年7月下发文件延续了该政策,执行时间至2018年12月31日截止,但到期后至今仍无新的延续性政策出台。
“对此项政策,部分媒体解读为光伏行业的一大利好消息,但仔细分析实则不然。”刘汉元表示,由于光伏电站前期投资大,投资回报期长,设计系统寿命25年,要靠多年的发电销售收入才能逐步收回投资。
刘汉元称,从财务角度看,一般光伏电站的进项税额需五到六年才能抵扣完,才可能缴纳增值税,才有可能适用即征即退50%的政策。而我国光伏发电从2013年起才开始真正成规模态势发展,近六年是发展高速期。由此看来,只有较少经营很好的企业,才有可能从2018年陆续开始享受此优惠政策,而大部分企业还未开始享受该项税收优惠,政策就已经不再延续执行。“该政策的初衷是好的,但实际执行效果却并未达到预期。”
无法抵扣利息进项税额
刘汉元同时表示,因光伏产业链上的各环节都需要投入大量的固定资产,资金占用量大、占用时间久、投资回收期长,加上企业融资难、融资贵,因此利息成本占据了项目成本的很大比例。但与利息成本对应的增值税却无法取得进项税额可以抵扣,无疑进一步加重了企业的税费负担。
“光伏发电为重资产投入,绝大多数项目均形成了大额期末留抵税额。”刘汉元表示,据不完全统计,从项目投建环节看,进项税额占光伏电站投资成本的比例超过10%,形成了大额资金占用,加重了企业的资金压力。2018年6月,财政部、国税总局下发文件,对部分行业企业退还增值税期末留抵税额,主要包括装备制造等先进制造业、研发等现代服务业和电网企业,而光伏发电企业因属于发电企业,无法享受退税政策。
刘汉元介绍,2019年3月,财政部、税务总局、海关总署联合下发公告,决定自2019年4月1日起试行增值税期末留抵税额退税制度,对符合条件的企业新增加的期末留抵税额,按60%比例予以退还。但该政策也未能解决已建成光伏发电项目的存量期末留抵税额的消化问题。因此,既有发电项目的大额存量留抵税额造成的资金占用压力,仍然是光伏发电行业普遍面临的难题。
刘汉元还谈到,为扶持我国光伏发电行业发展,财政部、国税总局还于2008年下发文件,对符合政府规定的光伏发电企业,从项目取得第一笔生产经营收入所属年度起,实行三年免征、三年减半征收所得税的政策,虽然起到了一定的减负作用,支持了光伏企业的发展。但根据光伏产业发展趋势判断,去补贴化已是必然,平价上网时代即将到来。同时,在无补贴项目面临的成本压力、税费压力、资金压力面前,无异于杯水车薪,光伏发电企业仍面临严峻的生存危机。
四条建议缓解税费压力
在刘汉元看来,光伏产业作为国家应予鼓励和重点扶持发展的战略性新兴产业,在享受普惠性政策的同时,亟待有产业倾斜导向的减税降费政策出台。以目前我国财力来看,完全有条件支撑对光伏发电的税费减免,其对财政收入的影响微乎其微。
“在当前经济形势下,为进一步减轻光伏发电企业负担,实现保市场主体、稳投资、稳就业的目标,推动产业持续健康发展,助力全面平价上网时代早日到来,从而加快我国能源革命进程。”刘汉元因此提出了如下建议:
一是,参照小型水力发电项目的增值税缴纳政策,将光伏发电项目纳入按照3%征收率简易征收范围;对光伏发电增值税即征即退50%的政策尽快予以延续,并参照财税〔2015〕74号文件关于风力发电增值税即征即退50%的规定,暂不设定政策终止期。
二是,实现利息成本进项税额可计算抵扣。建议持续深化增值税改革,解决抵扣难点问题,参考购进农产品进项税额计算抵扣的方式,允许企业依据实际支出的利息费用,按贷款服务6%的税率比例,计算可以抵扣的进项税额。
三是,对光伏发电企业实行存量期末留抵税额退还。建议在实行增量留抵退税的同时,对未享受存量留抵退税的光伏发电企业实行一次性退税,进一步减轻企业资金压力。
四是,对光伏发电无补贴的项目免征所得税。建议在对有补贴的光伏发电项目执行三年免征、三年减半征收所得税政策的同时,对无补贴项目免征所得税。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













