 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 陈美 黄彦韬
一直高高在上的贵州茅台出事了!
近日,因贵州茅台母公司建立集团营销公司,使得中小投资者向上交所投诉茅台涉嫌向大股东输送利益。
受此影响,贵州茅台两个交易日内跌破900元大关,市值蒸发1000多亿元!截止今日(5月8日)收盘时,贵州茅台下跌0.63%,报收884.4元。
1
茅台集团涉嫌巨额关联交易?
将贵州茅台推向风暴口的是,大股东茅台集团的一个举动。
5月5日,茅台集团揭牌一家全资子公司,叫做贵州茅台集团营销有限公司,乍一看这似乎没什么。
但问题是,这个营销公司与上市公司贵州茅台没有任何股权关系,但却干着与上市公司旗下经销商一样的事,即卖酒,替大股东茅台集团赚钱。
众所周知,由于白酒税由生产企业上缴的规定,茅台股份公司原本就有其持股95%的专门销售公司一直负责茅台全国自营系统下的33家自营公司的销售工作——茅台股份低价出货给销售公司,再由销售公司进行多渠道销售。
在这种模式影响下,茅台销售公司历年来在股份公司的合并报表中占据绝大部分利润贡献比重。大股东此举被网友们看作是“父夺子食”。
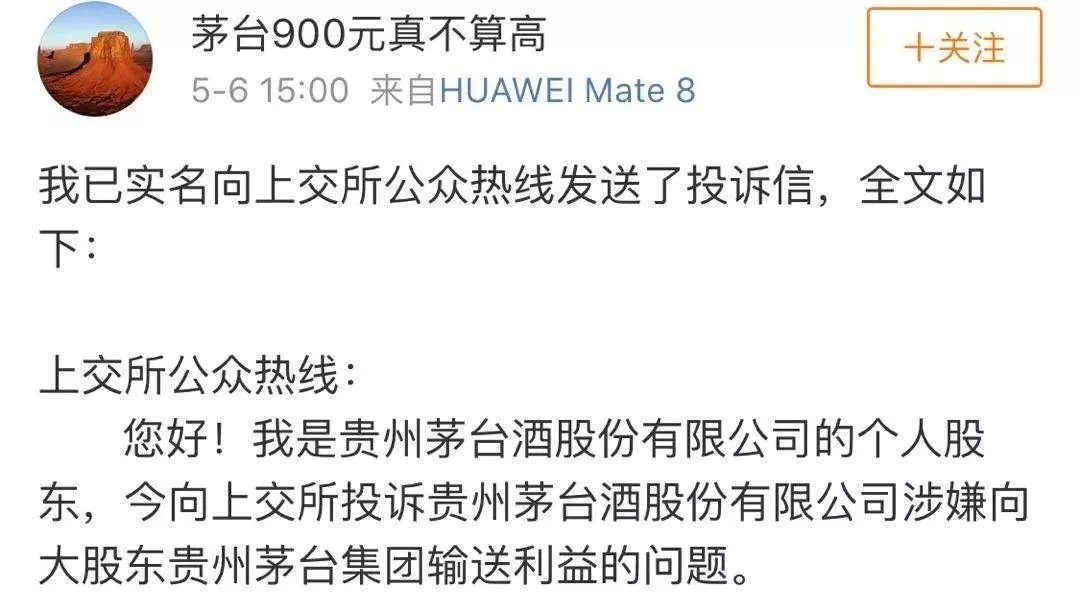
随即个人股东发出质疑:营销公司是否会与上市公司产生利益争夺?进而在集团内形成信息不对称的巨额关联交易?以及公司结构治理该如何规范?
另一个人股东更是实名向上交所投诉,称集团公司涉嫌巨额关联交易。
对此,有财经人士表示赞同。
该财经人士向金融投资报记者表示,由于营销公司与上市公司没有股权关系,但都是大股东手下卖酒。因此,大股东很可能运用行政力量撮合交易,形成巨额关联交易。
“这些撮合的交易,有可能使得交易的价格、方式等在非竞争的条件下出现不公正情况,进而形成对股东或部分股东权益的侵犯。”该财经人士称。说白了,就是可能导致上市公司业绩降低,影响到中小投资者权益。
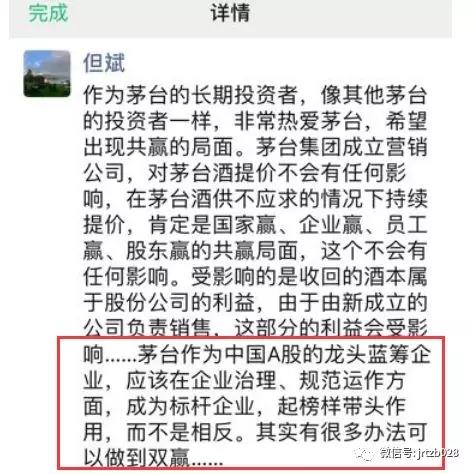
一直看好茅台的私募人士但斌也认为,大股东茅台集团此举有所不妥。
茅台作为中国A股的龙头蓝筹企业,应该在企业治理、规范运作方面,成为标杆企业,起榜样带头作用,而不是相反。其实应该有很多办法可以做到双赢……
对此,茅台酒股份公司董秘樊宁屏称,与茅台集团达到一定交易金额会召开临时股东大会,大股东茅台集团会回避,会按照规则来。
然而,这一回应并没有得到市场和监管的认可。
5月8日,上交所展开追问:要求茅台集团说清楚成立营销公司是否拟包销上市公司茅台酒配额,并对营销渠道建设作出具体规划,如何区分集团营销渠道、公司自身直销渠道和经销商渠道,以及交易类型、预计交易量、交易金额、定价原则等问题。
2
多少利润分被大股东刮走?
“看到肉肥就去切一块。”这是金融投资报记者在股吧中看到中小投资者对这一事件的评价。
大伙儿都晓得,市场上茅台酒紧俏,上市公司也因此每年都利润增长。
年报显示,贵州茅台2018年净利润352.04亿元,同比增长30%;一季度净利润112.21亿元,同比增长31.91%。
连续30%的业绩增长,让贵州茅台坐拥万亿的市值,成为全球烈酒公司市值的老大。
但如果部分利润被营销公司刮走,那么茅台还能实现2019年千亿营收的目标吗?
金融投资报记者采访发现,市面上茅台酒根本买不到官方指定的价格!想买一瓶53度500ml飞天茅台,必须加价。
在某网购平台上,53度500ml飞天茅台酒普遍卖价在2300-2600元之间,这一价格比官方指导价1499元高出千元,市场利润空间明显。
随着近年来茅台的持续火热,梳理销售渠道成为了茅台跨越下一个台阶的必由之路。
从茅台2018年年报及2019年一季报可以看出,15个月时间内,合计476家茅台酒经销商被取缔。
据某经销人士透露,取缔的经销商主要集中在茅台酒厂的干部职工及其家属开设的专卖店、后期因地方干部等原因加入茅台的特批经销商等。除了茅台酒经销商外,还有数百家系列酒经销商也被取缔。
5月5日,在营销公司挂牌时,据其子公司贵州茅台的官微报道,营销公司将重点针对团购、商超等终端客户开展工作,实现与社会渠道的错位发展,切实保障茅台酒市场持续向好。
但是团购、商超等终端客户正好是很多经销商的客户。
一位白酒经销商对金融投资报记者表示:“去年12月28日的经销商大会,就宣布取消经销商团购客户推送。茅台集团此举说是控制囤货,但其实是压缩了经销商的利润空间。”
“上个月,茅台下属的销售公司主体招标,直销600吨茅台酒,但是要求极为严格,不仅此前不能与茅台有过合作业务,而且还要在2018年度取得300亿元以上的主营业务收入。这直接秒杀了很多经销商,最终能入围选上的,也算是挤破了头。”
“现在,这个营销公司由于背靠大股东,不仅能轻松拿货,而且以什么价格拿货?拿多少货?有没有正规的流程?都不晓得。总之感觉生意是越来越难做啊!”上述白酒经销商表示。
气愤的不仅是经销商,向上交所投诉的个人股东也认为,在茅台迈步千亿营收目标的背景下,大股东茅台集团要做的不是琢磨着怎么去多分上市公司一杯羹,而是应该规范上市公司的运作,有效地解决出厂价和市场零售价的巨大价差,保护中小投资者权益!
在采访中,不少消费者也表示,营销公司只是加大团购客户的供货。“个人消费者能不能随时买到茅台酒,价格是否合理目前都是未知数。感觉最后买单的还是消费者,而大股东只是将利润转移到了集团层面。”
3
机构对茅台评级出现分歧
随着茅台涉嫌向大股东输送利益的新闻持续发酵,近日券商评级也出现分歧。
以华创证券为主的券商认为,投资者应充分理解茅台管理层。
其认为,在过去一年为了茅台经营更加廉洁,为了茅台价格更加稳定,所下的决心和做的努力是巨大的。许多重要管理和营销岗位都经历了人事调整,并且给了资本市场超预期的业绩回报和巨大投资收益,这充分说明大股东的稳大局能力。
“建议投资者充分理解茅台管理层在平衡多方利益上的努力,在统筹集团产品组合营销上的必要性。其实我们也看到管理层在对待此事时已经表达了要保障上市股东利益,对集团营销公司实行与经销商差异化定价的计划。维持目标价1000元,“强推”评级,后续直销将加快保驾业绩确定性较快增长。”有券商表示。
不过,华尔街投行Bernstein(伯恩斯坦)却下调茅台评级,认为新销售公司或损害上市公司收入。
Bernstein表示,由于母集团的新销售公司可能损害其收入和公司治理,将贵州茅台的评级从跑赢大盘下调至符合市场表现,目标股价从1089元降至916元,以反映治理风险加剧。
今日早间,中金公司称,贵州茅台的提价能力仍然没有完全体现,公司当前股价被低估,将目标价调至1250元,为目前彭博追踪的分析师中最高。分别上调公司2019-2020年的盈利4.6%、10.8%,至450亿和549.75亿元人民币。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













