 互联网新闻信息服务许可证号:51120180008

|
|
互联网新闻信息服务许可证号:51120180008
|
|
|
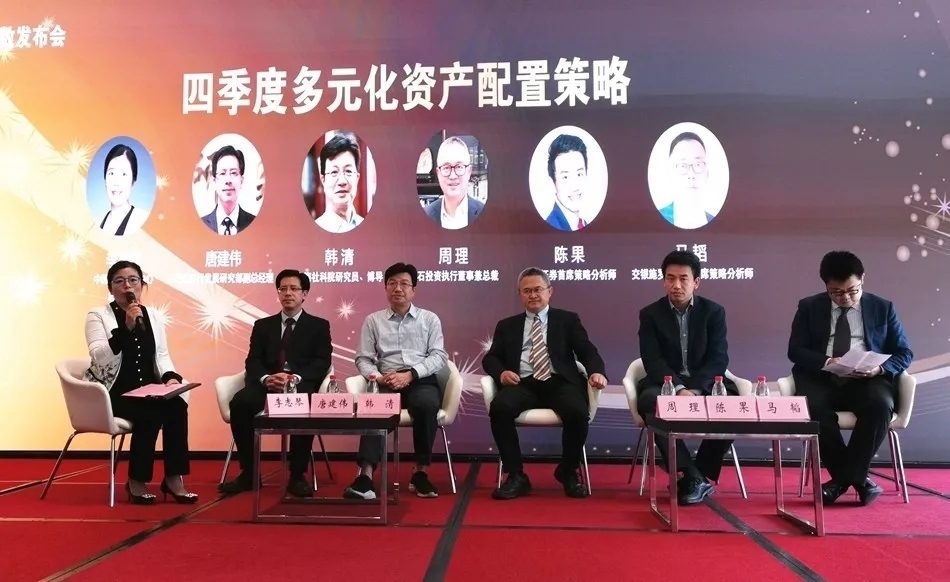
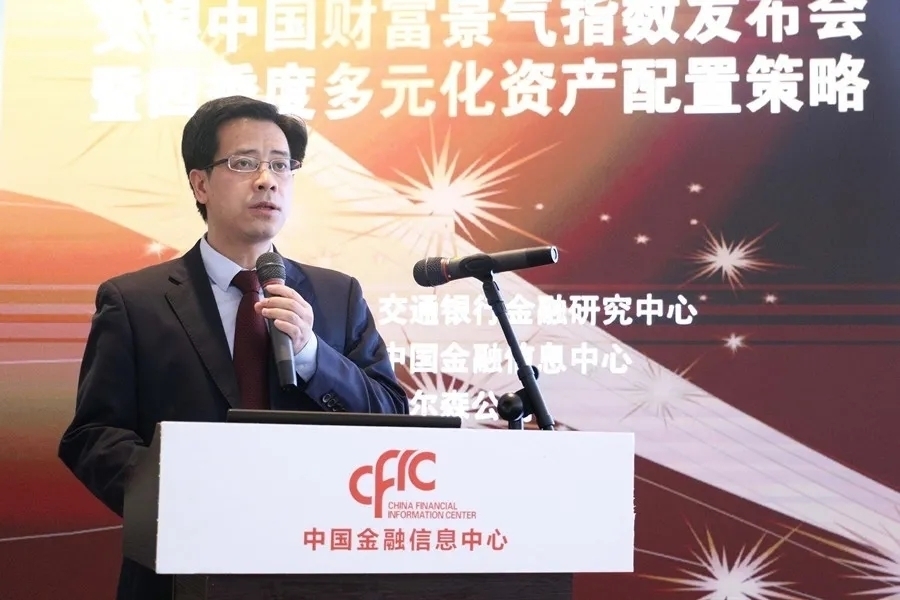
金融投资网讯(记者 张璐璇)10月20日下午,由交通银行金融研究中心主办、中国金融信息中心特别支持、尼尔森公司提供技术支持的“交银中国财富景气指数发布会暨四季度多元化资产配置策略圆桌论坛”,在中国金融信息中心举行。会上,交银发展研究部副总经理唐建伟发布了《交银中国财富景气指数报告》(总期第61期),这也是交银财富景气指数迎来发布十周年的一次报告。
报告显示,随着经济活动持续稳定恢复,小康家庭财富景气指数较上期上升2个百分点,至123点。三项一级指标均有不同程度提升,其中小康家庭经济景气指数和投资意愿指数较上期上升2个百分点,收入增长指数较上期上升1个百分点。
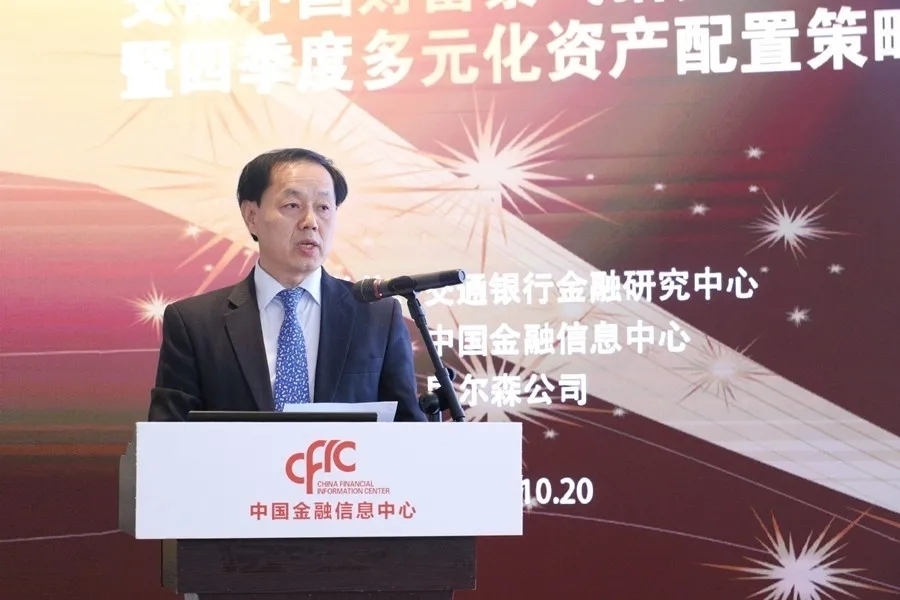
交通银行金融研究中心主任蔡普华先生在《交银中国财富景气指数发布十周年回顾》中表示,为了反映国内小康家庭对宏观经济环境、收入增长以及投资的感受与信心,为社会公众更全面、更准确把握居民财富增长的态势,从一个侧面了解未来经济金融发展的趋势,以及为政府和监管部门制订政策,金融机构和社会公众做出投资决策提供科学依据,交通银行从2010年10月起,每两个月发布一次“交银中国财富景气指数”,该指数项目由交通银行金融研究中心负责运营,今天发布的是该指数的第61期,也标志着交银财富景气指数迎来了发布十周年。
创设于2010年的财富景气指数,是交行作为长三角区域唯一一家大型国有银行,立足建设最佳财富管理银行、打造与上海“五个中心、四大功能、三项新的重大任务”战略布局相适应的“金融旗舰”而创设的。十年间,财富景气指数通过不断修改完善指标体系,与金融发展趋势呈现了高度拟合的态势,财富景气指数的传播影响力不断增强。
蔡普华表示,交通银行已走过了百年历程,连续12年跻身世界500强,并居于全球银行业排名第11位。到目前为止集团资产规模实际有1.8万亿,占到全国信贷投放总额的35%以上。未来,交行将深度融入长三角一体化高质量发展这个国家重点区域发展战略,顺应金融科技时代潮流,加强重点课题的深入研讨和政策走向的分析研判,持续创新“交银E办事”等金融产品,精准服务实体经济、满足各类客户有效需求,尤其是在数字化转型的浪潮,把握物联网金融和数字转型的机遇,努力争做长三角企业和市民身边最满意的银行。
根据国家统计局数据,中国前三季度GDP增长0.7%,同比已转负为正,其中,三季度同比增长4.9%。IMF发布的最新《世界经济展望报告》预测,2020年全球经济将同比负增长4.4%,其中美国为-4.3%;中国经济增速为+1.9%,是全球唯一正增长的主要经济体,这对全球经济有积极拉动效应。在此背景下,今年四季度的投资策略将如何布局呢?唐建伟与上海社会科学院经济研究所研究员、博导韩清,理石投资执行董事兼总裁周理,安信证券首席策略分析师陈果,交银施罗德基金首席策略分析师马韬等嘉宾,在《第四季度多元化资产配置策略圆桌论坛》上,分享了今年第四季度的资产配置策略。
唐建伟表示,四季度我国经济增长应该会回到5.5-6%区间,全年中国经济有望恢复到2%甚至是2%以上,而且这个趋势在明年上半年可能还会维持,明年上半年可以看到两位数的增长。
在货币政策方面,唐建伟分析认为,今年下半年开始,货币政策不管从宽松的力度还是节奏相比上半年明显有所放缓,整体而言,四季度货币政策宽松再加码可能性很小,但货币政策也不会马上收紧,未来货币政策仍将注重精准导向,呈现定向宽松为主的节奏。
唐建伟认为,3.2%左右的利率水平是一个债券市场比较好的配置机会,但对股票市场,四季度投资者需要谨慎,四季度很难再有趋势性的行情,一是因为今年A股涨幅已经很大,基本把基本面率先恢复在市场上体现出来;二是从估值看,现在A股已经不便宜了,万得数据统计,A股(扣除金融和石化)目前的PE是38倍,虽然不是历史新高,但也是在偏贵的区间。
唐建伟认为,四季度可能会以调整为主,但也有一些结构性的行情,机会在有业绩支撑和业绩能持续改善的行业,如顺周期的行业,如果复苏继续盈利能力有望改善,股价会有所支撑;对于转型领域,国家在最近几年可能都会有很大的投入,这些行业未来的空间是非常大的,现在它的估值可能会通过以后利润的增长可以把它拉下来,这样的行业是值得配置的。
安信证券首席策略分析师陈果认为,A股处在经济转型和资产配置推动的长牛中,从目前看,“复苏牛”还没有完全的演绎完,从现在到年底应该还是有上升空间,但行业的选择非常重要,可以围绕顺周期成长、新一轮中期产业或者是政策的方向去展开,如电子行业中的苹果链,家电中的白电,包括汽车、军工等,都是重点考虑的行业。
上海社会科学院经济研究所研究员、博导韩清从上海社会科学院大数据数字经济研究中心的研究出发认为,投资中国资产存在结构性的机会,特别是与大数据和数字经济联系比较紧密的产业和行业大概会有比较大的机会。
交银施罗德基金首席策略分析师马韬认为,四季度的行情可能以“抗疫下半场,投资顺周期”为特征。尽管新冠疫情在国内外有反复,但是检测、治疗和免疫这些技术进步使疫情冲击趋于缓和,如果2021年疫苗获得成功,经济正常化的概率加大,传统经济和它对应的价值板块,包括金融、制造和原材料这三大板块比预期持续降低的状态有所缓解。中国和欧盟之间的国际合作加速深化,国内的要素市场化改革加速,绿色经济和数字经济的双引擎赋能传统行业,顺周期的风格更有希望中期跑赢市场。
马韬认为,在疫情下高估值的成长板块受到阶段性流动性宽松以及线下活动极速线上化和传统行业商业模式失灵系列影响,导致估值扩张,但是疫情会过去,线下活动逐步回暖,传统行业仍然是经济活动重要的组成部分。投资有一定的前瞻性,在过去一段时间三季度A股剧烈行业流动和风格的转换已经体现了市场提前布局后疫情时代的预期,所以,当前以金融、制造和原材料为核心的价值板块,盈利和宏观经济的敏感性更高,估值在全球范围内都属于历史低位,有望呈现业绩和估值的双提升。
马韬表示,相信未来一段时间的经济复苏不仅仅只是机械性的周期复苏,应是科学技术和商业模式全面提升的一个新起点,相信受疫情的考验之后,各国在创新、协调、绿色、开放、共享的发展理念上将会更加有共识,数字经济和绿色经济全面赋能各行各业,带动全球走出疫情衰退,发掘其中的机会是未来一段时间的主线,创新与变革一直是资本市场发展的原动力,国内市场站在这个起点上,会有相应的投资机会。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


