 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 林珂
快速回调后,A股出现反弹,但力度偏弱。伴随着成交量大幅萎缩,短期走势仍然存压。
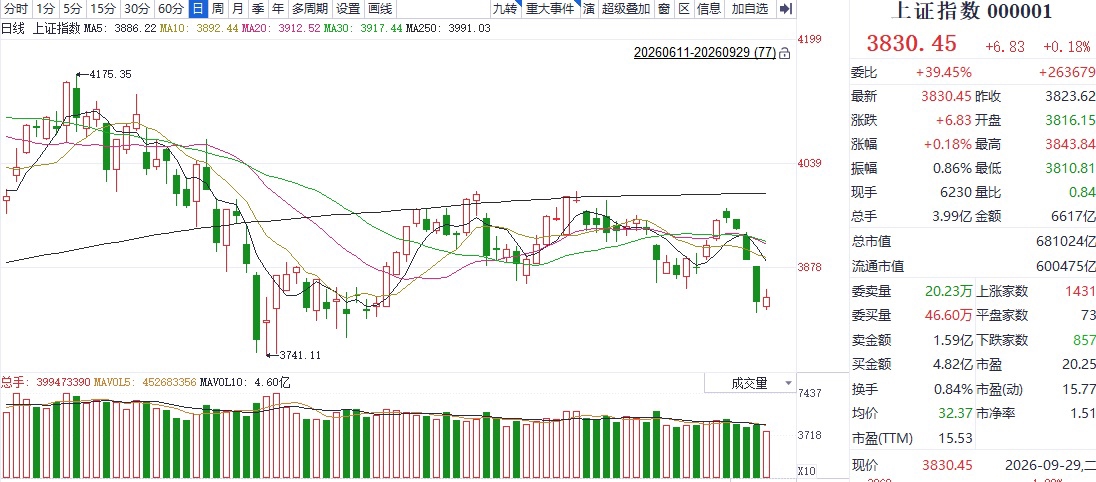
上证指数日K线图
9月29日,上证指数低开震荡,盘中一度向3850点压力位发起攻击,但最终无功而返,尾盘涨幅有所收窄。深证成指、创业板指也出现冲高震荡走势,上方压力逐渐显现。科创50指数则是回调至年线附近企稳回升,但反弹受制于上方压力位阻挡。
截至收盘,上证指数报收3830.45点,上涨0.18%;深证成指报收12901.95点,上涨0.34%;创业板指报收3142.56点,上涨0.09%;科创50指数报收1569.34点,上涨0.86%。 大盘小幅反弹,成交量则在急速萎缩,沪深京三市合计成交额仅为1.42万亿元,创出2025年7月8日以来的地量。
盘面上,房地产、数字媒体、元器件、能源金属等板块涨幅居前。化纤、石油化工、煤炭、航天装备等板块则处在跌幅榜前列。个股方面,全市场有近3500只个股飘红,其中57股涨停,下跌个股接近2000只。
从宏观层面来看,全球债券市场持续遭遇抛售压力,美国长期借贷成本创下全球金融危机以来的高水平,叠加地缘局势反复推高油价,对全球风险资产形成压制。与此同时,亚洲多国央行在股汇市场密集出手,新加坡拨款推动股市发展,印度央行、印尼央行相继进行汇率干预,侧面反映出全球资金面正处于一段较为敏感的时期。在此背景下,A股节前缩量并不意外,资金选择降低仓位规避长假期间的不确定性,是理性的防御行为。
不过,国内政策面正在释放积极信号。9月28日重要会议明确提出,要加大宏观政策逆周期调节力度,推出一批务实管用的增量政策,用好地方政府债务结存限额,研究出台稳定房地产市场、促进就业增收等措施。这一表态直接提振了房地产板块的市场表现,也向市场传递了政策托底的明确态度。从宏观层面看,国内基本面与政策面整体稳定,地方债务化解持续推进,房地产风险有序出清,市场整体估值处于历史低位,具备较高的安全边际。
从指数运行来看,接受金融投资报记者采访的证券分析师王晓丽表示:“A股快速回落后出现缩量震荡,需警惕是下跌中继出现,节前最后一个交易日大盘或仍有下行压力。但考虑到指数连续回调,短期已有明显跌幅,指数存在超跌反弹的可能,节后行情或可期待。”
“节后行情大概率以结构性修复为主,而非全面性的指数级别反弹。这意味着普涨行情难以持续,资金将更聚焦于业绩确定性和政策催化方向。”巨丰投顾高级投资顾问杨昌龙在接受金融投资报记者采访时表示:“对投资者而言,需盯住三个关键变量,一是节后资金是否回流、量能能否有效恢复,这是行情能否延续的前提;二是三季报能否验证AI硬件、半导体、光通信等方向的业绩成色,基本面才是支撑股价的核心;三是国内政策落地节奏与海外利率预期变化,内外环境的共振将决定市场的风险偏好。”

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


