 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
金融投资报记者 黄凌屹 文/图
9月14日晚间,天府文旅披露2026年第四次临时股东大会决议公告,市场关注已久的毕棚沟景区股权收购事项迎来股东层面的表决关口。
这家业务覆盖文化旅游、影视、会务会展、体育及少量存量房地产租售的上市公司,在文旅主业陷入亏损的背景下,拟以1.74亿元自筹资金拿下理县毕棚沟旅游开发有限公司34.3%股权,这场“逆势加仓”,是战略远见还是风险叠加?
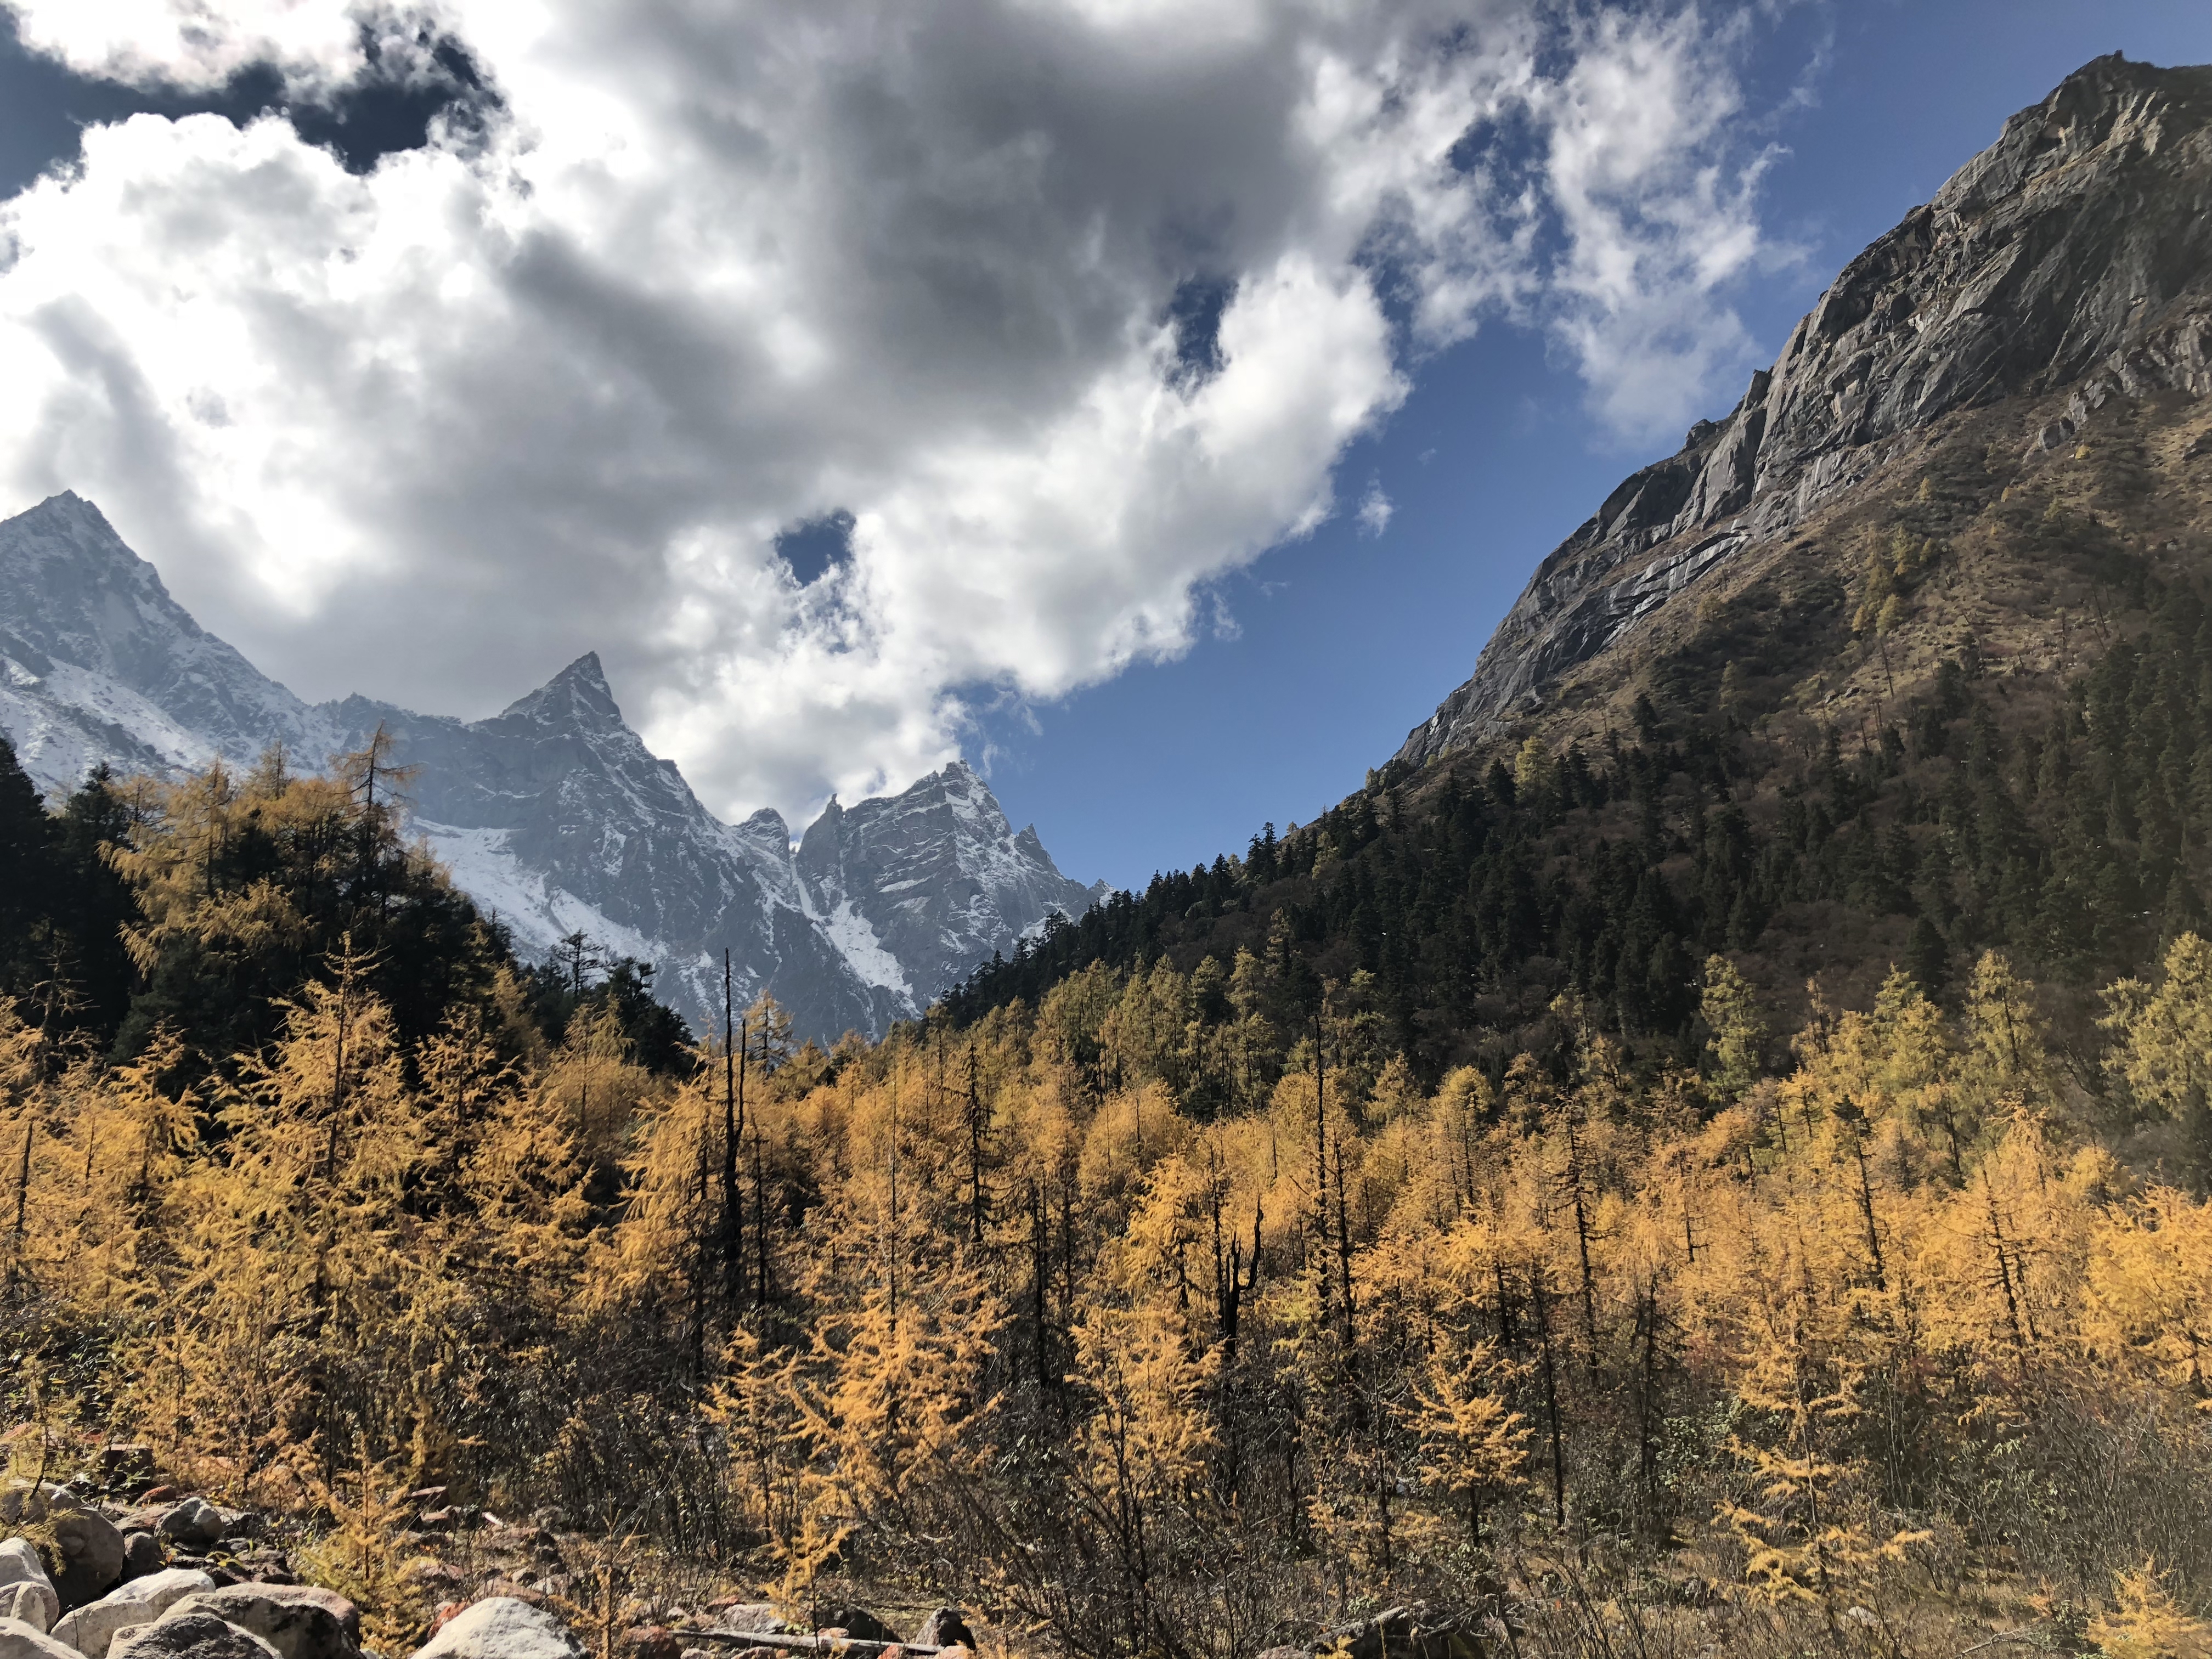
毕棚沟秋景
股东会四项议案全数通过
资产端“加减法”同步推进
值得一提的是,上述会议审议的四项议案全部获得通过。
四项议案分别为《关于续聘会计师事务所的议案》《关于对外投资购买股权的议案》《关于公开挂牌转让嘉禾北京城项目资产的议案》以及《关于债权债务重组暨关联交易的议案》。
不难想象的是,四项议案中最受市场关注的是毕棚沟股权收购。
更令市场关注的是收购的“时机”。就在交易推进前不久,天府文旅于8月25日披露2026年半年报:上半年实现营业收入1.41亿元,同比下降31.11%;归母净利润亏损2106.60万元,同比由盈转亏。
一边是主业因暖冬“熄火”陷入亏损,一边是斥重金拿下另一座冰雪景区。天府文旅的战略抉择,将其推向了市场关注的中央。
记者注意到,天府文旅目前涉足文化旅游、影视、会务会展、体育及存量资产租售等业务。
对于“多业态并举”与“核心业务聚焦”之间的平衡难题,香颂资本董事沈萌在接受金融投资报记者采访时给出了判断:“现有各业务板块都存在一定经营压力,而且缺少明确且突出的核心业务和竞争优势,对上市公司的经营特别是现金流管理能力提出更高要求。”
四川师范大学历史文化与旅游学院教授、四川省旅游协会研学旅行分会顾问委员会主任陈乾康则从行业周期的角度分析称:“近两年旅游消费市场接待量和接待收入普遍下滑,很多文旅企业主营业务严重承压。基于此,裁员减薪、收缩传统业务、扩展新市场领域等都可能是企业发展的不同选择。”
收购并非简单买股权
冰雪赛道布局机遇与风险并存
那么,天府文旅主导的这场“加仓”,究竟是战略远见还是风险叠加?
陈乾康分析称,毕棚沟景区的知名度和美誉度都很高,冰雪景观四季可见,但存在业态单一、设施老旧等问题,产品和服务还有很大提升空间。
“天府文旅的这笔交易绝不是一笔简单的景区股权购买动作。”成都大学旅游管理系主任,四川省A级旅游景区、旅游度假区、非遗评审专家陈颖拆解此次投资的三层深意:一是看重毕棚沟自然资源禀赋较高、未来发展潜力较大;二是天府文旅正在重组企业的业务板块;三是抓住和看准了冰雪旅游这一未来文旅产业新赛道的发展机遇。
陈颖还从行业投资趋势的视角提出了不同的观点。其坦言:“从行业来说,其实不鼓励重资产投资或数目较大的融资项目。反而当前文旅项目和场景打造侧重小而精、小而美的项目,这是一种趋势。”
若将视野从企业层面拉升至区域格局,天府文旅收购毕棚沟的意义,或许更为复杂。
从产业基本面看,川西冰雪旅游正处于快速升温期。
2025—2026年雪季,阿坝州七大滑雪场接待游客38.64万人次,同比增长8%,实现营收7253.14万元。目前,阿坝州已建成汶川羌人谷、茂县太子岭、理县鹧鸪山等七大滑雪场,拥有等级雪道26条,开放面积约43.2万平方米,集中了中国南方约35%的滑雪场及最长的雪道总里程,成为中国南方高海拔冰雪运动与度假的核心枢纽。
“川西具有较好的营商环境和较高的产业定位,对国内特别是成都的很多投资企业来说,具有非常大的吸引力。”陈颖向记者说。
与此同时,多位受访专家同时提示机遇背后的风险。在冰雪旅游赛道日益拥挤、各景区纷纷加大投入的背景下,真正能够形成差异化竞争壁垒的,可能不是资源的简单叠加,而是对文旅产业发展规律的深刻尊重与精准执行。
基于此,天府文旅的“逆势加仓”,能否从资本层面的资源整合,走向产品层面的供给侧升级,市场将给出答案。

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号


