 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
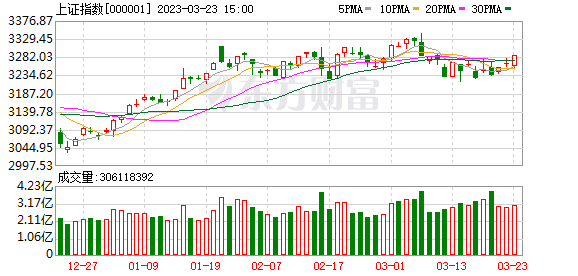
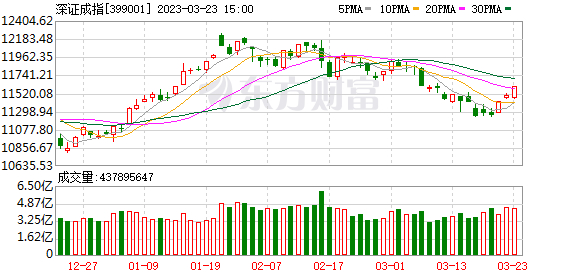
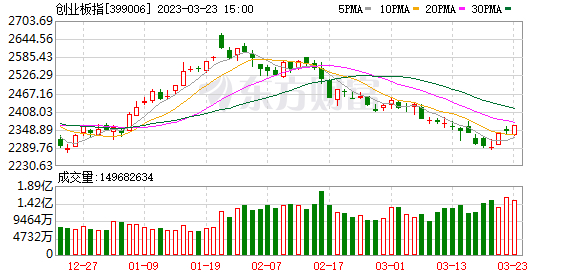
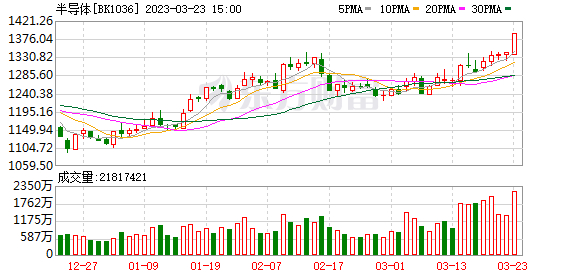
A股三大指数今日集体收涨,沪指涨0.64%,深证成指涨0.94%,创业板指涨0.83%。市场成交额超过一万亿元,行业板块涨跌互现,半导体板块大涨,贵金属、通信设备板块涨幅居前,风电设备、航空机场、电池板块跌幅居前。
3月22日,安集科技、景嘉微相继公告被大基金减持,8天内已有5家半导体企业被大基金减持。大基金的运作向来被认为是半导体的风向标,有业界人士表示,随着大基金一期减持相关企业,大基金二期的投资可能加速,尤其是在半导体材料和设备端。
而另一方面,半导体板块年内表现亮眼,芯片指数已累计涨超23%。有机构认为,着眼当下,半导体产业的去库存即将步入尾声,芯片板块或将迎来拐点。
大基金二期动作频频
据了解,大基金成立于2014年,由财政部、国开金融、中国烟草、亦庄国投等共同发起,是为促进国内集成电路产业发展而设立的。大基金一期成立时募资1387.2亿元,撬动设备资金超过5000亿元,投资范围包括制造、设计、封测、装备、材料以及生态环境等方面的全覆盖。
随着投资完成并进入回收期,大基金二期开始承接一期的职责继续投资中国半导体产业。2019年10月22日,大基金二期正式注册成立,注册资本2041.5亿元,共有27位股东,包括财政部、国开金融、中国烟草等国家机关部门以及国家级资金,还有地方政府背景资金、央企资金、民企资金等。
2023年以来,关于大基金二期的投资消息频频传出,1月初,华虹半导体发布公告称,已与子公司华虹宏力、国家集成电路产业基金二期、无锡市签订合营协议,四方将分别出资8.8亿美元、11.70亿美元、11.66亿美元、8.04亿美元设立合营企业。
3月,芯片存储企业长江存储股东结构发生变更,新增大基金二期、长江产业投资集团有限公司及湖北长晟发展有限责任公司等股东。其中,大基金二期认缴出资128.87亿元,持股比例达12.24%。
中信证券表示,大基金二期会继续承接一期的芯片产业链,提升设备与材料领域的投资比重,同时积极响应国家战略和新兴行业发展规划,加大对下游应用端的投资,比如智能汽车、智能电网、人工智能、物联网、5G等领域,以需求推动产业发展,争取实现国内集成电路产业的技术创新。
芯片板块或将迎来拐点
市场上,半导体板块年内表现亮眼,今年以来,芯片指数累计涨超23%。嘉实上证科创板芯片ETF、华安上证科创板芯片ETF等涨超20%。
富国基金认为,着眼当下,半导体产业的去库存即将步入尾声,芯片板块或将迎来拐点,吸引部分资金进场买入。以更长远的视角看,整个板块最核心的逻辑是,在“自主可控”的紧迫需求下,半导体产业链的国产化率有望加速提升。
对于更看好的半导体产业细分领域,景顺长城全球半导体芯片产业基金经理张晓南认为,根据产业链结构,半导体行业可以分为上游、中游和下游三个部分。上游包括半导体设备和材料,中游包括芯片设计、制造和封测,下游包括各种应用领域。其中,上游和中游是核心环节,也是国内目前相对薄弱的环节。在晶圆厂持续扩产和国产化进程加速的大趋势下,上游和中游的企业有望受益于政策支持、市场需求和价格提升。具体来说,在上游部分,刻蚀和清洁两个细分赛道,目前国内还存在较大的进口替代空间。在中游部分,存储器和逻辑IC两个细分赛道需求量巨大。
国泰CES半导体芯片ETF基金经理艾小军表示,全年来看,建议重点关注以下几个领域的投资机会:一是消费电子复苏链,经过去年下半年至今的库存去化,以手机芯片为代表的消费电子正在度过行业低估,手机芯片相关的芯片设计板块有望迎来复苏,投资弹性较大;二是受益国产替代的半导体设备和材料,在自主可控背景下,预计国内仍将持续加大半导体制造领域的投入,国产半导体设备和材料的份额有较大的提升空间。此外,包括人工智能、数字经济等都会大幅拉动国内相关产业链的需求,相应的半导体芯片公司有望迎来较好的投资机会。
(文章来源:证券时报网)

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













