 互联网新闻信息服务许可证号:51120180008互联网新闻信息服务许可证号:51120180008
1月7日,以“守正红色基因 创新金融服务”为主题的首届重庆金融博物馆年会在线上举行。中国建设银行原首席风险官、中信集团原监事长朱小黄出席年会并发表题为“弘扬红色金融基因 坚守金融底层逻辑”的精彩演讲。
朱小黄表示,对于当代金融而言,红色金融是根源。通过此次年会,他分享两个有关金融底层逻辑的思考:一是经济预期不确定性当中的经济预期和信用制度的建立,二是风险承担和金融创新与服务之间的关系。
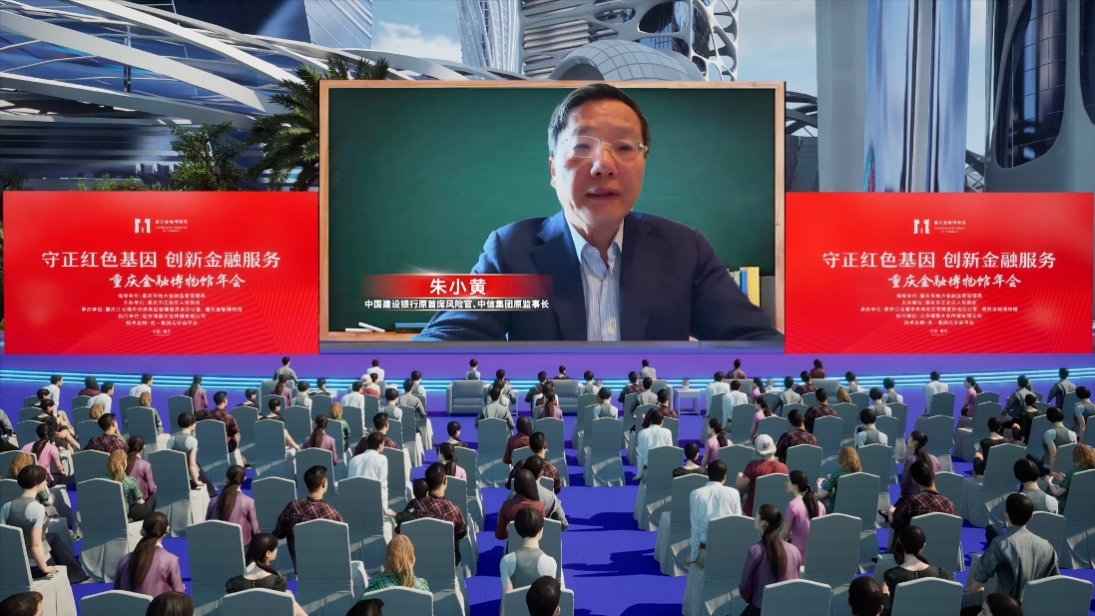
图为中国建设银行原首席风险官朱小黄发表讲话
金融制度是一种信用的让渡制度
关于不确定性问题,朱小黄从经济预期和信用制度的概念入手。
根据不确定性问题的相关研究,他得出结论,即世界的本质是不确定性。这种不确定性的本质不仅源于宇宙的无序环境,也源于人类对知识应用和集成的偏差,也包括人类由森林中带来的基因,后者实际上具有强烈的致富的心理倾向,因此决定整个人类社会的不确定性。
在此基础上,朱小黄进一步探讨了不确定性状态对人类社会存在问题和观念的决定性影响。以“炼铁”和“风化”为例,他观察到人类在时间宽度的不确定性变化中所建立的文明和秩序,即不确定性分布所创造的空间。在该空间内,人类在不确定性的框架下寻找相对的确定性。在此,朱小黄强调,在经济学意义上,这实际上是寻找一个相对准确的预期,但不要追求绝对的稳定性和确定性,在稳定预期的基础上合理安排生产生活即可。
在谈到信用体制的建立这一问题时,朱小黄如此阐述,因为有了相对稳定的预期,所以才有信用体制的建立,而金融方面的某些制度实际上正是以社会信用体系为基础。社会信用体系的客观物理基础便是不确定性世界中的相对确定性,由此作为人类社会信用制度的客观物质基础,也延伸出人类希望的基础,即人们针对经济变量的估算和预期,其乐观或悲观都会对人们的经济行为产生深刻影响。
朱小黄指出,金融制度是一种信用的让渡制度。具体而言,根据社会整体的预期状态,人们决定投资还是储蓄,以及是否愿意借贷。可以说,预期的本质实际上是不确定性的问题。
“认识不到信用制度建立在不确定性认识和经济预期估算的基础上,那么金融就是无本之源、无源之水、无本之木。”朱小黄强调,自古以来,特别是现代金融越来越清晰地运用各种技术,来确定相对确定性下的经济预期。因此,有必要在经济预期的基础上,建立一个与之相适应的信用制度,通过这个信用制度来影响人们的行为,而现代金融实际上同样建立在此类思想背景的基础上。在此,朱小黄表示,“希望当代金融研究,可以深入探讨不确定性所带来的一系列价值观念”。
金融服务创新应考虑风险承担问题
阐述完风险问题后,朱小黄梳理了包括风险承担、金融创新及服务在内的风险管理观念。
什么是风险呢?朱小黄指出,风险是可以预期的、可以测量的不确定性,同时风险可以通过管理活动,降低风险损失,提高风险收益。由此,引出风险承担这一重要原理,经济活动、金融活动背后实际上是风险承担的问题,而金融的本质便是如何配置和承担风险。包括金融货币企业、信贷机构、储蓄机构等不同纬度,金融实际上在经营风险,如风险配置和风险承担。
为了便于理解,朱小黄以历史发展中的经济结构调整举例,许多国家在长期快速发展阶段时,会面临风险敞口和相应问题。以房地产泡沫为例,调整过程中需要有人承担风险,无论是多余的产能或商品,抑或是消费的不足地带,即以前问题所产生的风险必须要有一个相对应的承担方式和承担人,如此方能消化风险、承担风险、调整结构。因此,金融借贷背后的原理就是风险承担,而风险承担对风险决策具有深刻影响。
基于风险承担原理,朱小黄延伸出防御性决策的概念,即摘清楚责任,不直接承担该事件的经济风险,而是承担其行政责任风险,因此有必要在所有决策方案中选择次优解,以此作为防御性风险。
朱小黄提出,风险承担是金融最本质的原理,金融创新实际上应考量其风险承担的问题。以一时风靡的互联网金融为例,互联网金融的本质就是金融,需要监管和风险承担。但事实上,互联网金融的风险承担机制并不明确,缺乏筹资评价,甚至高息吸收资金,并未经过风险考量。
朱小黄认为,任何一个金融服务活动,都有风险承担的问题,收益风险之外,应当有责任为每一个客户提供相应的服务。银行的客户结构相对复杂,一般而言,其金融创新的知识含量和技术含量也相对较高,金融作为新技术、新科技的应用场景,应当考虑客户的感受。银行开户的同时,客户支付了风险对价,所以有权利享受到比较完善的金融服务。现实情况是,目前已有的移动支付、自动操作平台、区块链技术、元宇宙场景制造等,未能让特殊弱势群体、知识结构不足的群体适应、运用此类创新、先进的技术产品。
由此,朱小黄直言,“客户来讲无法享用、享受的金融服务创新是没有意义的,实际上存在风险承担和风险收益不对称的问题,没有考虑客户的感受。”甚至进一步而言,没有承担风险而得到的收益,本质上是一种剥削。
此外,他提出,让承担风险的人做决定,这才是真正的市场机制。监管需要遵循风险匹配和风险承担的原理。因为不承担风险,导致大量防御性决策,这并不符合客观事物的真相。对于金融而言,包括企业预期在内,让承担风险的人做出选择、做决定,其背后蕴藏的是合理、科学的风险承担框架和体制。
最后,朱小黄表示,从业人员应深刻了解不确定性、风险管理以及风险承担,通过此类底层逻辑原理,方能保证金融行业在安全、可靠的框架下有序运行。(叶心愉)

 官方微信
 企鹅号
 财富号
 一点号
 百家号
 网易号
 搜狐号
 头条号













